

 融资信息
 专题
 链上生态
 词条
 播客
 活动


Polymarket千万赢家复盘:40个地址、10万笔交易,只有三种赚钱方式
原文标题:《拆了 Polymarket 排行榜 40 个地址,赚钱的只有三种活法》
原文作者:Leo,预测市场研究员
Polymarket 上赚了一千万美元的人,策略到底长什么样?
用 Data API + 链上数据,逆向了体育和 Crypto 两个赛道的排行榜 Top 20。
40 个地址,超过 10 万笔交易,一笔一笔拆的。
不是看 dashboard 截图。是把每一笔买入、卖出、赎回全部还原成策略行为。
方法:Polymarket Data API 逐地址拉交易记录,LB API 校验盈亏,链上 REDEEM/MERGE 数据还原真实现金流。每个地址 2000 到 15000 笔交易。
拆完以后发现,不管体育还是 Crypto,赚钱的地址分成三类。三类之间的差异不是参数不同,是在玩完全不同的游戏。
第一种:方向型,买对了等到底
体育赛道最赚钱的策略,简单到我一开始不信。
18 个有效地址中,14 个只买不卖。持仓到结算,赢了赎回,输了归零,不做波段。
同样是只买不卖,赚法完全不同。
swisstony:4.94 亿美元交易量,回报率 1%,净赚 496 万美元。全自动,30 分钟下 353 笔,覆盖五大联赛。每场只赚一点点,但量太大了。
majorexploiter:回报率 39%,单笔最大 99 万美元。600 多笔交易几乎全押在两场 Arsenal 比赛上。敢下重注,赢了就是几百万。
一个铺量一个押注,都赚了几百万。方法相反,但都有一个共同点:对自己下注的赛事有信息优势。
排行榜第一正在失速
kch123,体育排行榜第一,累计盈利 1035 万美元。
但截至 3 月中旬分析时,最近 30 天亏了 47.9 万。近 7 天胜率只有 31%(15 胜 33 负)。14303 笔交易全部是买入,0 笔卖出。日均 493 笔,74% 的交易间隔不到 10 秒。
赚了一千万的机器,正在失速。光看排行榜你不会知道这些,得拆链上数据才能看到。
我自己的标签把自己骗了
fengdubiying,体育第 13,盈利 313 万美元。
我在批量分析时给他打了「卖出主导型」的标签,看起来是个做波段的。
拆开数据:回款的 93.6% 来自赎回,卖出只占 6%。真实策略是 LoL 电竞集中下注。单市场最大 158 万美元(T1 vs KT Rolster),胜率 74.4%,盈亏比 7.5 比 1。
卖出是他的止损工具,不是主策略。只看 dashboard 上的买卖比例,你会完全误判这个人在干什么。
第二种:结构型,不靠预测赚钱
Crypto 排行榜完全是另一个物种。体育那边是赌方向,Crypto 这边是做庄。
深挖 Crypto Top 5:三个在跑涨跌二元期权的做市机器人,一个用 MERGE 管库存的价格阈值做市商,一个专做公募里程碑事件套利(回报率 43.3%)。
散户在赌涨跌,头部玩家在当庄。
做市商怎么赚钱
0x8dxd,BTC 5/15 分钟涨跌做市商。
94% 的交易是对称挂单,同时买涨和买跌。全天运行,单笔中位数不到 6 美元。买入价涨 + 跌 < 1 美元,中间的差价就是利润。至少三个独立地址在跑同一个模式。
另一个做市地址更极端:在 Economics 品类几乎垄断了流动性供给。982 笔买入,0 笔卖出,六位数 PnL。赚的是 maker rebate 加上流动性溢价。
代码好不等于能赚钱
看到这里你可能觉得做市稳赚?GitHub 上有个开源的 Polymarket 做市 bot,代码写得很工程化,WebSocket 实时数据、三件套风控(止损 + 波动率冻结 + 休眠期)、自动合并头寸。作者自己承认:不盈利。
原因是定价逻辑是 penny jumping,在现有最优报价前面插一分钱。说白了就是跟单,没有自己的定价能力。
代码再精良也没用,做市赚不赚钱取决于你的定价模型能不能比市场更准。
还有一个数据值得注意:根据链上交易时间戳分析,Polymarket 加密价格市场里超过七成的套利利润被延迟低于 100 毫秒的 bot 拿走。整个市场只有不到 8% 的钱包是盈利的。bot 延迟在秒级的话,基本上是在给高频玩家提供流动性。
第三种:认知型,下注少但每一笔都有判断
第三类地址跟前两类完全不同。交易频率很低,一个月可能只出手两三次,但每一笔背后都有研究。
举几个例子。
一个天气品类的地址,用气象局公开数据建模,只在胜率超过 0.77 的时候入场,一个月可能只做两三单,单笔利润数万美元。另一个地址 89% 的交易都是买 NO,持仓周期以月计算,胜率不高,但 payoff 倍数平均 9 倍以上,靠几次对的大赌注覆盖所有小亏损。
还有个更极端的:在 FDV(全结果)市场里只做一件事,50-55 美分买 NO,等到结算拿 1 美元。胜率 100%。不是运气好,是其他人没注意到这个定价偏差。
但认知型不是「研究够深就能赚」。我拆过一个案例,有人用 137 万行历史数据做了 BTC 价格偏差的概率矩阵,回测表现完美,一做滚动验证直接崩了。市场效率提高得很快,上个月有用的规律这个月已经被套利掉了。
认知型真正的 edge 是你对某个品类的理解比市场定价更深,而不是模型更复杂。
三种活法的对比
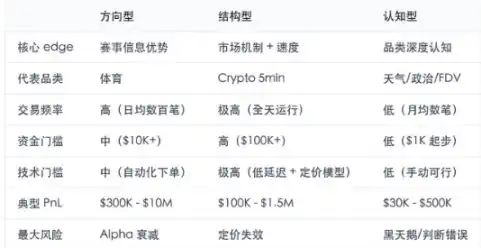
三种活法对比表
我自己在做什么
说完别人,说说我自己。
我同时跑着好几条线:Crypto 做市(结构型)、体育概率定价(方向型)、天气数据建模(认知型)。每条线都不大,没有 kch123 那样日均 493 笔的规模,也没有 swisstony 那样 4.94 亿的交易量。
拆完这 40 个地址以后我想得最多的一件事:搞清楚自己在玩哪个游戏,比优化任何参数都重要。
做方向型但没有信息优势,再好的执行也是猜。做结构型但延迟跟不上,你就是被收割的那个。这不是鸡汤,是我看完数据以后对自己说的话。
现在每条线都跑小规模验证,确认 edge 存在再加量。不急着铺开,先把一两个品类跑通。
数据来源:Polymarket Data API + LB API + Polygon 链上数据 | 分析周期:2026 年 1-3 月
想在 Polymarket 上试试?先想清楚你要玩哪个游戏。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
这篇文章的核心是通过对链上数据的深度剖析,揭示了在预测市场中盈利的本质,即策略的差异性根植于完全不同的盈利哲学和核心优势。它成功地将表象行为(买卖操作)与底层策略(盈利逻辑)进行了剥离。
作者识别出的三种盈利模式,实际上代表了三种截然不同的“Alpha”来源:
1. **方向型(体育赛道主导)**:盈利依赖于对事件结果的**信息优势**。这并非简单的赌博,而是将市场作为信息变现的终端。无论是通过海量下注对冲风险的“铺量”模式,还是基于深度研究进行集中押注的“狙击”模式,其核心都是参与者掌握着比市场概率更准确的私有信息。排行榜第一的kch123近期失速,恰恰说明了这种优势可能是动态和暂时的,市场效率会侵蚀边缘利润。
2. **结构型(Crypto赛道主导)**:盈利不依赖于预测方向,而是依赖于**市场微观结构**。这本质上是做市商行为,通过提供流动性赚取价差(bid-ask spread)和激励(maker rebate)。他们的核心能力是精准的定价模型和极低的交易延迟。文章指出的开源机器人亏损案例极具教育意义:精良的代码工程若没有卓越的定价能力作为内核,只是在为高频玩家提供流动性。这证明了在结构型策略中,数学优势和速度优势是护城河,而非代码本身。
3. **认知型**:盈利依赖于对特定领域的**深度认知和定价偏差的发现**。这是一种“价值投资”逻辑,通过研究发现市场定价错误的机会。其特点是低频、高确信度、高盈亏比。他们赚取的是市场认知滞后的钱。文中的案例也警示,复杂的回测模型若无法持续发现新的、未被套利的定价偏差,也会迅速失效。真正的优势在于持续领先市场的洞察力,而非历史数据拟合。
最终,这篇文章超越了简单的策略分类,提出了一个更为深刻的观点:成功的关键不在于优化某种策略的参数,而在于首先明确定位自己属于哪种游戏,并确保自身核心优势与该游戏所需的盈利逻辑绝对匹配。
没有信息优势却做方向型交易,就是赌博;没有低延迟基础设施却做结构型交易,就是被收割;没有深度认知却做认知型交易,就是碰运气。数据清晰地表明,盈利是高度集中的,它只奖励那些在自身赛道里拥有绝对优势的参与者。这是一个关于市场有效性和专业化的严肃论述。

 相关文章








 0