

 融资信息
 专题
 链上生态
 词条
 播客
 活动


马斯克600亿美元收购Cursor的隐藏账单:弱者防守、算力租金、IPO托底
2026 年 4 月 21 日,SpaceX 宣布与 Cursor 达成协议的消息传出时,Sam Altman 是硅谷最沉默的那个人。这消息在放在任何年份都有可能是当年度最大的科技并购新闻,但 Altman 没有公开表态。
他有足够的理由沉默。3 年前,他以 OpenAI 的名义领投了 Cursor 母公司 Anysphere 的 800 万美元种子轮融资,那是这家公司拿到的第一笔机构投资。后来他试图买下这家公司,被拒绝了。随后他转身以 30 亿美元收购了 Cursor 的竞争对手 Windsurf。然后,在 4 月 21 日这天,他看着马斯克以前者 20 倍的价格,锁定了他曾经最想要的那个资产。
6 天后,他要和马斯克在加州奥克兰的法庭上见面。
这笔 600 亿美元的交易,几乎所有人都在读它表面的那层意思。但它背后有五层被系统性遮蔽的真相:马斯克不是强者,100 亿不是分手费,整合早于宣布,算力租金早于协议,而整个局,服务于一张更大的 IPO 账单。
天价防守
先从「马斯克不是强者」这一层开始。
xAI 目前拥有全球最大的 AI 算力集群 Colossus 超算中心,10 万张英伟达 H100,计划扩展至 20 万张。这是主流报道里这家公司出现频率最高的数字,也是最容易让人形成「马斯克已经赢了算力战争」直觉的数字。
但在 Colossus 建成后不久,一份内部备忘录悄悄流传到了媒体面前。写这份备忘录的人是 Michael Nicolls,他刚刚从 SpaceX 星链工程高级副总裁的位置被派来担任 xAI 总裁。备忘录里,他用了一个措辞严厉的判断,xAI 在 AI 竞争中「明显落后」,随后给出了支撑这个判断的具体数字:xAI 的模型浮点运算利用率(MFU)约为 11%,而行业平均水平是 35% 到 45%。
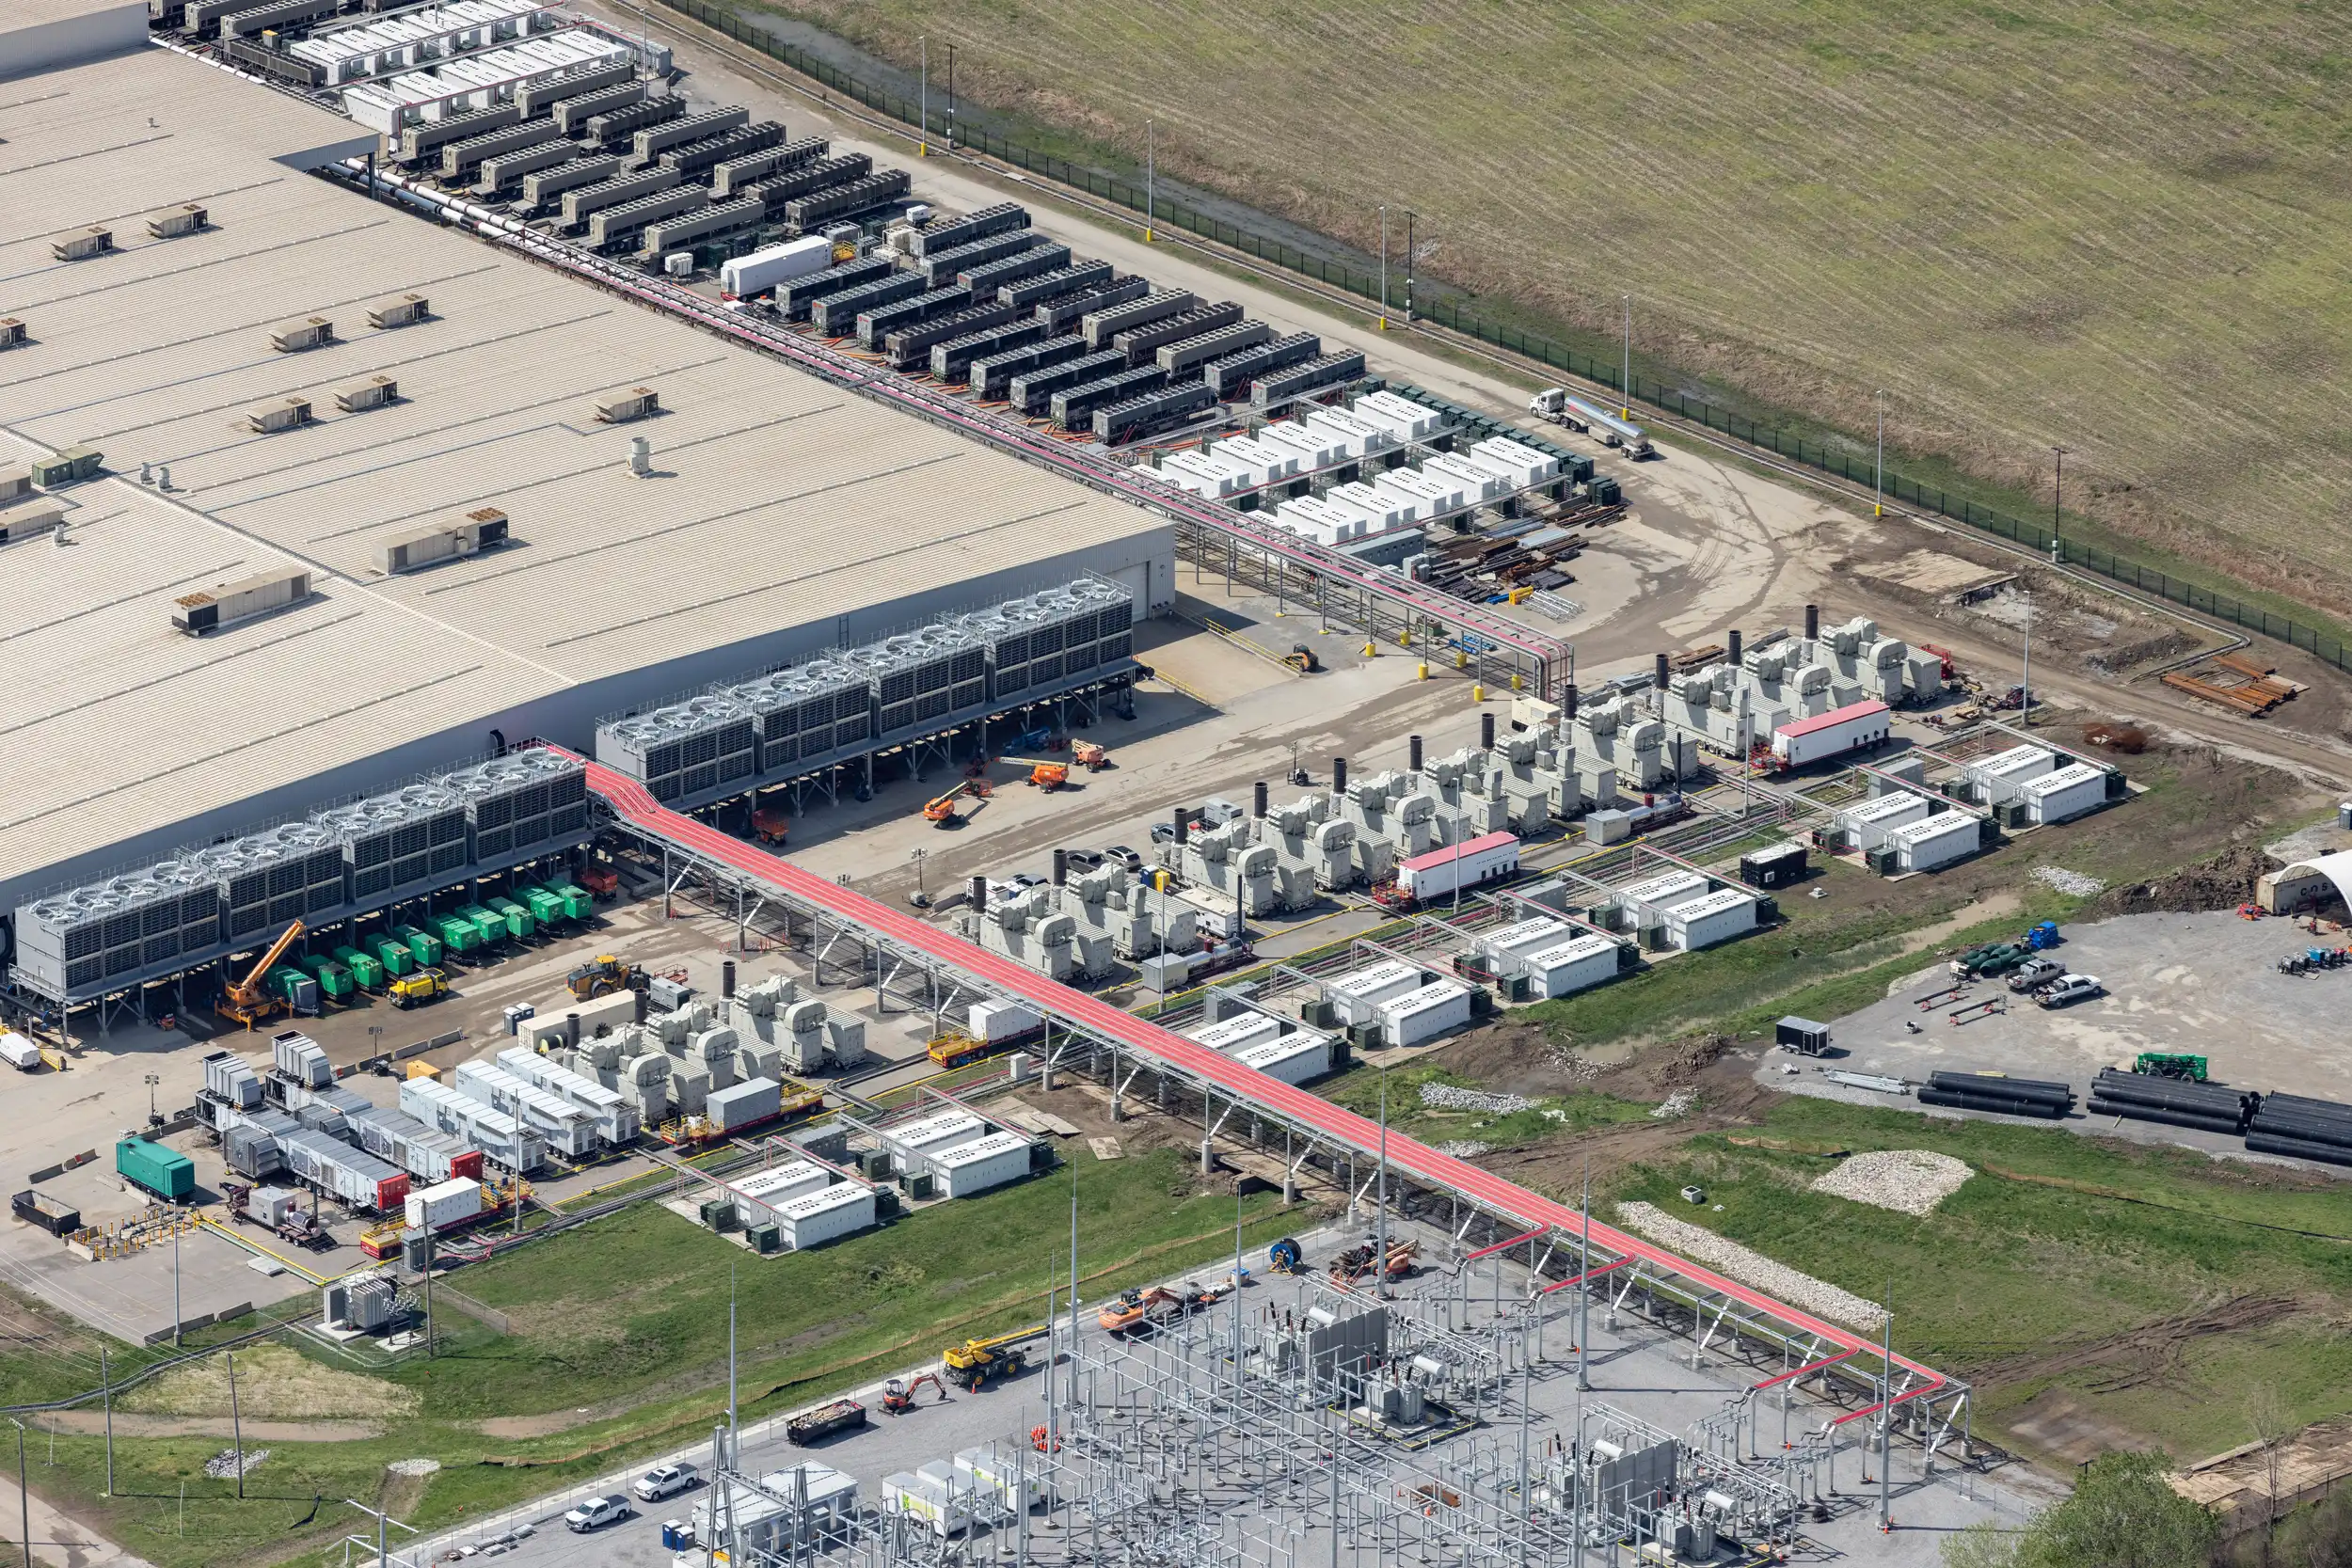
美国田纳西州孟菲斯市的 Colossus 超算中心
这意味着,那 10 万张 H100 里,超过六成在空转。全球最大的算力集群,实际发挥的效能不到行业平均水平的三分之一。
这份备忘录送达的时机,还有更难堪的背景。xAI 的 11 位联合创始人全部离开,Musk 本人公开承认 xAI「第一次没有建好,正在从头重建」,公司最雄心勃勃的全能 AI 代理项目「Macrohard」因核心负责人出走而陷入停滞。Nicolls 被派来,正是要把 SpaceX 那套极致效率的工程文化移植进来,让那台巨大的机器重新高速运转。
600 亿美元锁定 Cursor,不是一个强者在扩张版图时顺手为之的收购。它是一家技术上正在重建、算力效能严重低下的 AI 公司,用钱在买时间,同时也在为那台怠速的机器寻找一个足够大的商业负载。而这一切的布局,在正式宣布前 40 天就已经开始了。
Ginsberg 和他的搭档 Andrew Milich,是 Cursor 产品工程的联席负责人,两个人共同负责 Cursor 所有核心产品功能的架构与迭代。在 Cursor 从零成长为年收入 20 亿美元、增速创下 SaaS 历史记录的过程中,他们是产品侧最关键的两个人。3 月 12 日,他们同时宣布加入 xAI,直接向马斯克汇报,被赋予的任务是从头重建 Grok 模型的编程能力。
Andrew Milich 在宣布加入 xAI 时留下了一句话:「将近 10 年前,我在 SpaceX 做过实习生,参与的是 Dragon 2 飞船的驾驶舱显示系统开发。」Ginsberg 这次回归的分量,要放在他完整的轨迹里才能读出来。
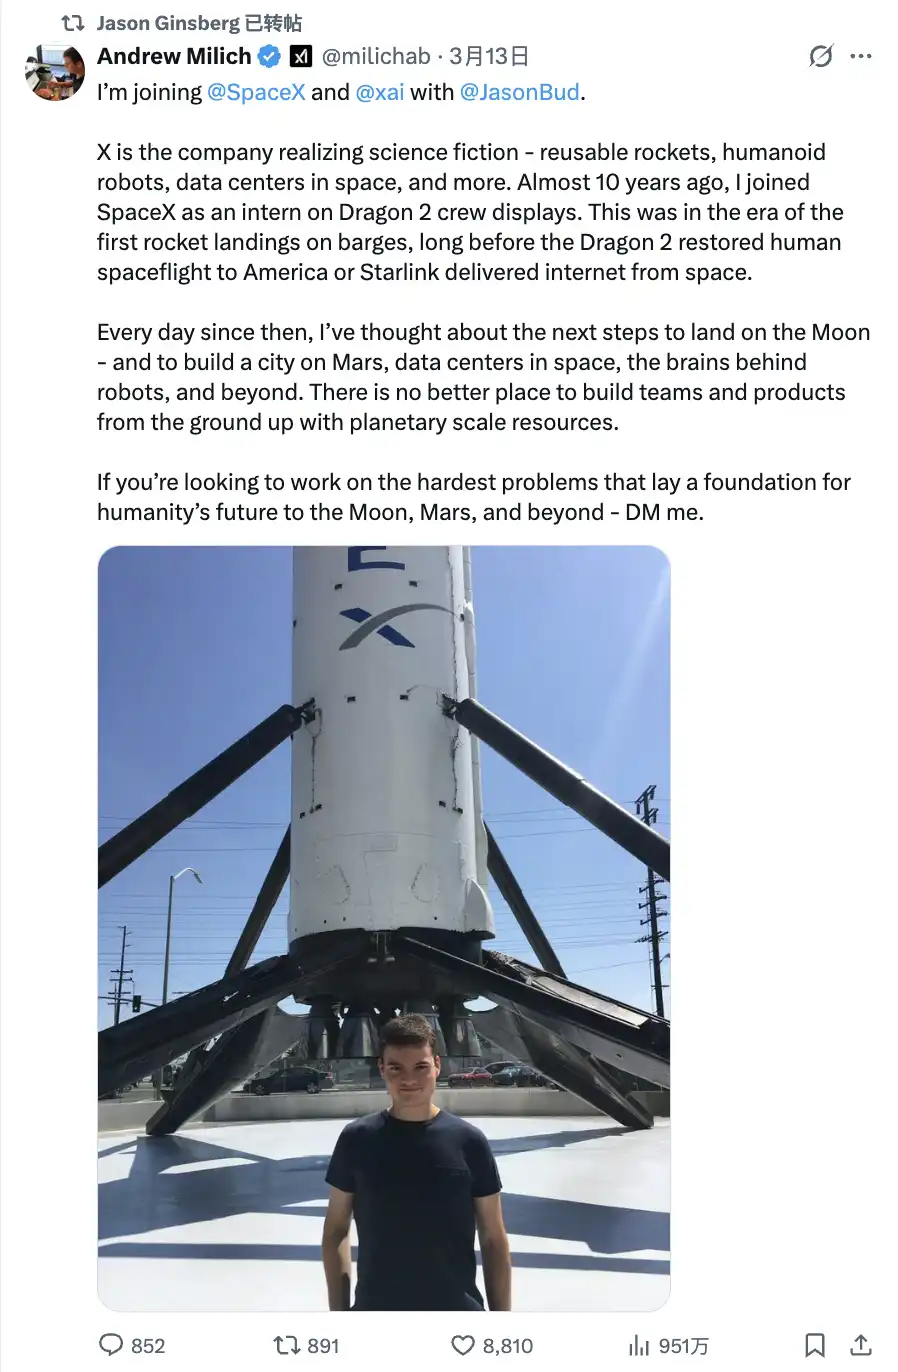
Dragon 2 飞船的驾驶舱显示系统,是 SpaceX 当时最核心的人机交互工程项目之一,能参与这个项目的实习生屈指可数。离开 SpaceX 之后,他和 Milich 联手创立了端到端加密文档协作平台 Skiff,2024 年 2 月被 Notion 收购。此后两人加入 Cursor,一起把它推上了 AI 编程市场的顶点。现在,他带着从 Cursor 积累多年的产品判断和技术架构经验,走回了这条路的起点。
当你把这条时间线拉开:Ginsberg 的归巢、Milich 的加入、两人被明确赋予「重建 Grok 编程能力」的任务。收购行为的实质,在正式宣布的 40 天前就已经完成了核心部分。合同是终点,不是起点。
100 亿的真实账单,和法庭前的精准狙击
收购交易的结构是这样设计的:在今年晚些时候的某个时间点,SpaceX 必须做一个二选一的决定,以 600 亿美元行使收购期权,或者支付 100 亿美元作为「合作费用」。如果最终不收购,100 亿是清算这段合作关系的一次性对价。
媒体报道普遍把这 100 亿称为「分手费」,但这个定义从根本上遮蔽了它的真实性质。要理解 Cursor 为什么会接受如此奇特的结构,需要先看清它面临的那个处境。
Cursor 的起家,依赖的是 Anthropic 提供的底层模型。Claude 是它最核心的技术基础。然后 Anthropic 推出了 Claude Code,一个和 Cursor 直接竞争同一批用户的编程 AI 工具,供应商变成了竞争对手。这还不是最难受的部分。
Cursor 内部的分析显示,Anthropic 的 Claude Code 月订阅费用最高为 200 美元,但 Anthropic 为每个重度用户实际消耗的算力成本高达约 5000 美元。去年,这个数字是 2000 美元,一年内涨了 1.5 倍。这意味着,Anthropic 正在以每个用户每月亏损约 4800 美元的代价,向市场输送这项服务。
它用的是风险投资的弹药,打的是一场让竞争对手在经济上无路可走的定价战。任何继续依赖 Anthropic 模型、向用户提供同等体验的工具公司,订阅费根本无法覆盖 API 成本。
面对这个局,Cursor 的 CEO Michael Truell 说:「我们的策略是综合使用合作伙伴提供的最优技术,以及我们自己开发的技术。」这是创始人在公开场合能说出的最清醒的话。它的另一面是,Cursor 必须训练自己的模型,就必须找到一个不依赖竞争对手的算力来源。
xAI 的 Colossus 集群,是当下能给 Cursor 使用的规模最大的独立算力来源。那 100 亿的「合作费」,包裹的是这段算力租赁关系的预付价值。Cursor 的处境,也恰好成了另一场更大博弈里最合适的一枚棋子。
OpenAI 与 Cursor 的关系,有一条完整的三年弧线,主流报道从未把它拼完整。
故事从 2023 年 10 月开始。OpenAI 领投了 Anysphere 的 800 万美元种子轮融资,成为 Cursor 的第一个重要机构投资人。彼时 Cursor 还是一家刚刚起步的 AI 编程工具公司,OpenAI 的这笔钱既是资金,也是背书。
两年后,局面彻底翻转。2025 年 11 月,Cursor 完成 23 亿美元 D 轮,估值 293 亿美元。OpenAI 开始认真谈论收购 Cursor 的可能性,昔日的投资人想把当初那粒种子买回来。Cursor 拒绝了。OpenAI 随后转向,以 30 亿美元收购了 Cursor 的竞争对手 Windsurf,也就是原来的 Codeium。三百亿的独角兽拒绝了,只能退而以十分之一的价格拿到次优选择。
然后是 4 月 21 日。SpaceX 宣布 600 亿交易的那天,距离 Altman 和马斯克在奥克兰联邦法院正式对峙,还有 6 天。那场诉讼,起因是马斯克指控 Altman 背叛了 OpenAI 最初的非营利使命,多年积怨最公开的一次摊牌。
没有证据显示 4 月 21 日是刻意挑选的日期。但时间节点的戏剧性无法被忽视:马斯克在与 Altman 上法庭的 6 天前,以 600 亿美元的价格,公开锁定了 OpenAI 曾经投资、后来被拒绝收购的公司。3 年前花 800 万美元投下的那粒种子,现在价值 600 亿。这笔账,Altman 心里算得很清楚。
而马斯克算的那笔账,不只是针对 Altman 的。
IPO 的地面底牌
2026 年 4 月 1 日,SpaceX 秘密向美国证监会提交了 IPO 申请,目标估值 1.75 万亿美元。支撑这个数字的核心叙事,是 SpaceX 在太空部署多达 100 万个数据中心卫星的宏伟计划,用太阳能和太空的自然散热取代地面数据中心的电力与水冷需求,为 AI 运算提供更廉价的基础设施。马斯克在多个场合声称,「太空将是运行 AI 最便宜的地方」。
但据路透社等媒体披露的 S-1 文件内容,SpaceX 在向监管机构递交的法律文件里承认,这项计划涉及「未经证实的技术」,其商业可行性存在不确定性。公司对自己最大 AI 赌注的官方评估,是一个问号。
这个问号,解释了收购 Cursor 的真实逻辑。SpaceX 的太空算力计划能否成立,取决于一个尚未验证的物理和工程假设。Cursor 每天为全球企业生成 1.5 亿行代码,是当下就在发生、规模确定的真实需求。如果太空算力计划的未来是不确定的,那么最重要的事就是给地面上那台空转的 Colossus 集群,找到一个足够大、足够稳定的商业负载。
Cursor 年收入 20 亿美元,是全球增速最快的 SaaS 产品之一。把它绑入 SpaceX 的生态,给的不只是算力变现的出口,还有一个向资本市场证明「AI 基础设施已经落地」的真实案例,在 IPO 路演里,这比任何关于太空数据中心的展望都更有说服力。
收购 Cursor,是 SpaceX 用一个确定性的软件资产,为一个不确定的硬件愿景做托底。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
首先,最核心的洞察是,这并非一次简单的战略收购,而是一次精密的“算力资产证券化”的前置操作。马斯克手中最大的牌不是技术优势,而是那个名为Colossus的物理算力资产。但这份资产正面临严重的价值折损:高达89%的算力闲置率(MFU仅11%),意味着这座“数字金矿”正在疯狂燃烧资本却产不出足够的黄金。收购Cursor,本质上是为这座空转的巨型机器寻找一个能立即产生巨额现金流的“锚定应用”,从而在资本市场上将物理算力转化为可估值、可产生稳定收益的金融资产。这类似于在现实资产(RWA)领域,为一项基础设施资产找到一个长期稳定的核心租户,从而为其发行债券或进行资产支持证券(ABS)融资铺平道路。
其次,交易结构的设计极具加密行业的思维特征。那100亿美元所谓的“合作费”,远非传统意义上的分手费。它更像是一笔巨额的、预付的“算力租金”或“算力期权费”。Cursor通过授予收购期权,提前锁定了对一个庞大、独立算力池的排他性使用权,这是其应对Anthropic“补贴战”的生命线。而对马斯克而言,这笔钱是为其闲置算力购买了一份“收益保险”,无论最终是否收购,这笔预付租金都已将算力资产部分变现。这种结构类似于DeFi中的流动性挖矿激励或期权协议,通过复杂的经济机制设计,在不确定性的环境中提前锁定价值和风险。
再者,整个事件的时间线揭示了“协议层”的整合远早于“交易层”的宣布。关键人物的流动(Ginsberg和Milich)在收购公告前40天就已发生,这相当于在智能合约正式部署上链前,核心的治理模块和关键逻辑已经迁移并测试完成。这暗示着真正的整合——技术栈的合并、数据流的重构——早已在幕后启动,公开的收购合同只是一个法律形式的确认。这在加密项目中很常见,核心开发者的动向往往比官方公告更能揭示项目的真实走向和合并意图。
最后,这一切都指向一个更大的终局:SpaceX的超级IPO。收购Cursor,是为那个尚且建立在“未经证实的技术”之上的太空算力故事,提供一个坚实的地面支点。Cursor高达20亿美元的年收入及其在AI编程领域的统治地位,是一个无可辩驳的、发生在当下的“产品与市场匹配”的证据。在IPO路演中,这比任何关于未来太空数据中心的宏大叙事都更有说服力。这本质上是用一个高增长、高确定性的软件业务(Cursor),为一个高风险、高不确定性的硬件愿景(太空数据中心)进行信用增信和估值托底。
因此,我的理解是,这是一场在AI算力战争白热化背景下,围绕物理资产金融化、经济机制设计和资本化路径的顶级操盘。弱者(xAI)通过资本手段(600亿美元期权)捆绑强者(Cursor),为其核心资产(算力集群)创造即时需求,最终服务于一个更宏大的资本目标(万亿美元IPO)。其中的每一步,从交易结构设计到整合时机选择,都充满了加密领域常见的通过经济激励和机制设计来重构生产关系和资本流向的深刻逻辑。
 相关文章






 0