

 融资信息
 专题
 链上生态
 词条
 播客
 活动


Pendle的野心:吞下稳定币、RWA 与永续合约的全部收益率
收益率,是金融领域最古老的工具之一。
它就像金钱围绕运行的引力,决定着金融体系中每一美元的流向。收益率如同掌控金融宇宙的香料,而 Pendle 的计划,是成为吸走所有收益率的黑洞。
黑洞是一种引力极强的天体,强大到连光都无法逃脱它的吸引。
Pendle V2 与 Boros 共同构成了一套体系,目标是将世界上各种形式的收益率都吸引进来。
V2 承接所有存在于链上代币之中的收益,而 Boros 则覆盖其余部分,其中包括永续合约市场中每年数百亿美元规模、不断易手的资金费率。
经过五年的建设,Pendle 已经从最初由几个杂乱资金池组成的协议,发展成为 DeFi 的固定收益与利率基础层。
如今,它拥有足够的流动性、生态集成能力以及跨链连接能力,让加密市场中的各种收益率都可以被无缝定价,并锁定为固定收益。
Boros 则补上了另一个此前没有人真正解决的环节:为资金费率提供了一个可以充分交易和发挥价值的市场。
随着基础设施逐渐完善,我们确信,本轮周期中有三个加密领域主题将成为高增长、甚至改变游戏规则的方向,而 Pendle 已经提前完成布局,准备承接这些即将到来的浪潮:
· 稳定币
· 代币化 RWA
· 永续合约
第一波:稳定币
稳定币从来不会过时。
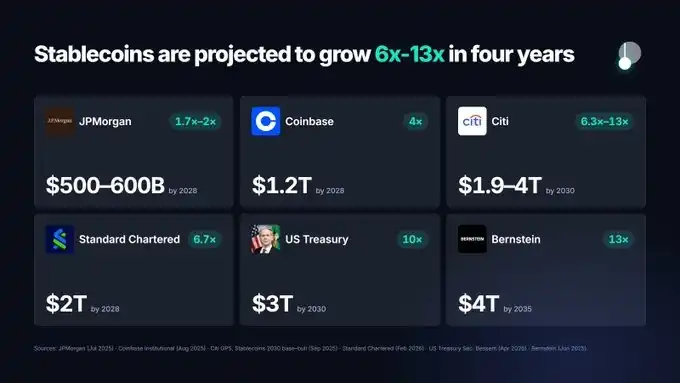
大多数行业龙头和业内机构都预计,稳定币市场未来将大幅增长,而银行和支付网络也正在为进入这一市场做准备。
截至 2026 年 9 月中旬,稳定币总供应量约为 3000 亿美元,同比增长 14%。
花旗对 2030 年稳定币市场规模的基准预测是 1.9 万亿美元,而渣打银行则预计,到 2028 年规模将达到 2 万亿美元——约为目前水平的 6 倍。
监管框架也已经开始落地。
由 Paxos 推出的 USDG 背后,是 Global Dollar Network 联盟,其成员包括 Kraken、Robinhood、Galaxy 和 Mastercard。
目前,USDG 已经在 Pendle 上建立市场,并取得了非常不错的表现。
今年早些时候,Pendle 一度成为以太坊上最大的 USDG 持有方,占总供应量的 27.9%。
USDG 上线 Pendle 不到两个月,其在 Pendle 上的规模便从 0 增长至 1.21 亿美元。
在 X Layer 上,Pendle 的 USDG 市场单独就占到了整条链 TVL 的 40%。
稳定币一直都是 Pendle 最核心的业务之一。
对于稳定币发行方而言,仅仅接入 Pendle 生态,就可以获得巨大的产品效用和分发能力。
今年以来,Pendle 上的稳定币资金池已经产生了 60 亿美元的名义交易量。
而这种情况其实并不是第一次出现。
在巅峰时期,Ethena 约一半的 TVL——接近 70 亿美元——都位于 Pendle。
今年在 Monad 上,仅 AUSD 相关市场的 TVL 就达到了约 2.3 亿美元,而 Pendle 一度占到 AUSD 总供应量的 78% 以上。
这种模式已经反复出现,以至于 Dune 为它专门起了一个名字:“Pendle Effect”,即“当 Pendle Finance 为某个代币上线 PT/YT 市场后,该代币所经历的需求激增”。
随着稳定币浪潮不断扩大,Pendle 也会一同成长。
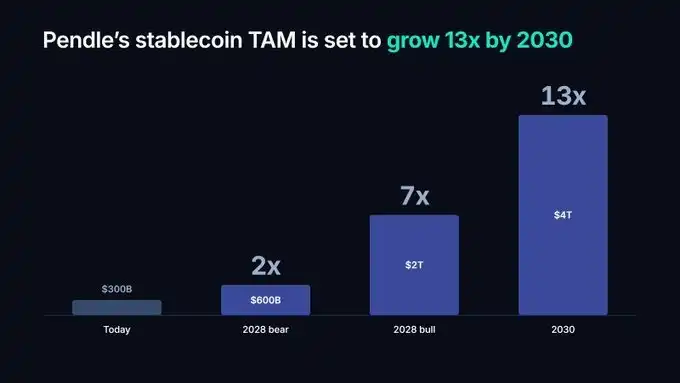
即便按照摩根大通最悲观的预测,稳定币供应量未来只是翻倍,那么对 Pendle 而言,其稳定币可触达市场在未来一年半内依然会扩大一倍,并在四年内增长十倍。
第二波:代币化 RWA
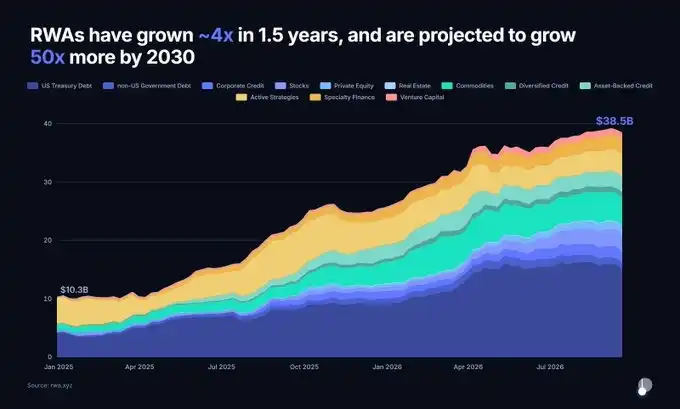
不包括稳定币在内,代币化现实世界资产(RWA)的规模已经从 2025 年初的约 100 亿美元,增长至如今接近 390 亿美元。
不到两年,规模增长了近 4 倍。
其中,美国国债、私人信贷、大宗商品和代币化股票的规模,如今都已经分别超过 10 亿美元。
市场对于 2030 年 RWA 规模的预测差距很大。
保守预测约为 2 万亿美元,而更乐观的预测则超过 16 万亿美元。
即便采用最谨慎的预测,也意味着这一市场将在不到四年内增长约 50 倍。
RWA 已经成为 2026 年 Pendle 最重要的发展主线之一。
今年 Pendle 上线的市场中,有 66 个与 RWA 相关,覆盖美国国库券、私人信贷、STRC 股息、代币化股票以及算力基础设施等资产。
我们也帮助这些市场带来了相当可观的资产规模和用户活动。
目前,已有 2.1 亿美元由 RWA 支持的 PT 被用作 Morpho 上的抵押品。
今年 5 月,Pendle 上的 STRC 市场 TVL 一度超过 5 亿美元,累计交易量超过 9.77 亿美元,成为整个生态中最主要的活动来源。
USDai 将算力基础设施代币化。
今年早些时候,它在 Pendle 上的 TVL 一度达到 5.68 亿美元峰值,总交易量约为 25 亿美元。
Partners Group 旗下的一只基金最近也已经上线 Pendle。
这意味着这家管理规模达 1850 亿美元的知名私募股权机构,其投资策略正式进入 Pendle 生态,同时也开启了另一条潜在规模巨大的资产流入通道。
尽管 Pendle 已经取得了一些成绩,但我们认为,现在依然处在非常早期的阶段。
Robinhood 最近的一系列创新已经表明,无缝代币化才刚刚开始展现产品市场匹配度,而链上与链下之间的界限正在迅速变得模糊。
我们预计,当这一浪潮真正全面释放时,将对整个行业产生结构性的影响。
随着 RWA 浪潮不断扩大,Pendle 也会一同生长。
顺带一提:未来几周,我们还会公布一项新的技术创新,让原本没有收益的资产,也能够以一种更适合 degen 用户的方式被拆分为 PT/YT。
敬请期待。
第三波:永续合约
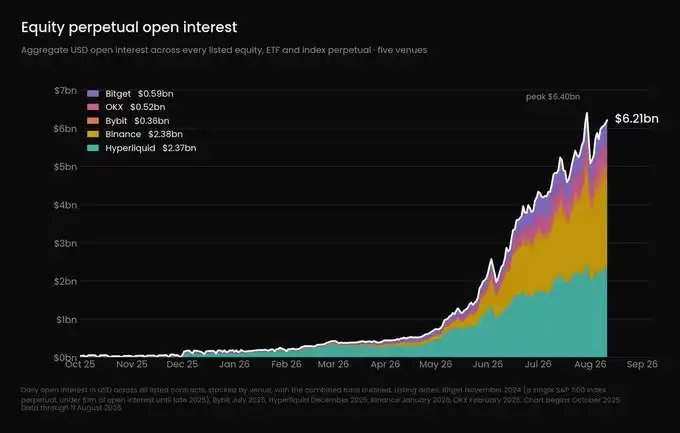
来源:https://ethena.fi/blog/extending-the-basis-trade-to-equities
Ethena 得出的结论是:与股票和大宗商品挂钩的永续合约,是加密行业中少数仍然具备 100 倍增长空间的机会之一。
我们同意这个判断。
目前,股票永续合约的未平仓合约量已经超过约 60 亿美元,在六个月内增长了超过 10 倍。
今年以来,Hyperliquid 上股票相关产品的交易量已经从 40 亿美元增长至 2120 亿美元。
当 SpaceX 上市时,其价格发现甚至在股票正式上线交易之前,就已经率先发生在永续合约市场。
纽约证券交易所母公司 ICE 已经入股 OKX,同时将自身的 Brent 和 WTI 基准引入 OKX 永续合约市场。
Kalshi 也已经在美国推出了首批受 CFTC 监管的永续合约。
永续合约正在迅速成为各类资产事实上的 24/7 全天候交易市场。
而在这一过程中产生的资金费率,也已经重要到无法忽视。
正如 Ethena 所指出的,这些永续合约一直伴随着非常高的资金费率。
今年 5 月,Hyperliquid 按未平仓合约量加权计算的平均资金费率年化达到 14%,而 Binance 的平均水平则达到 17.5%。
原油永续合约的资金费率波动性,是 BTC 资金费率的 14 倍。
有 40% 的交易日里,原油资金费率会在正值和负值之间来回切换。
4 月 6 日至 4 月 14 日,油价从 113 美元跌至 91 美元。
即便做空方向完全正确,空头依然因为资金费率付出了大量利润。
面对如此高的波动性,Boros 提供了锁定资金成本的能力。
用户可以借此构建固定收益的 carry trade,也可以单纯押注资金费率会上升还是下降。
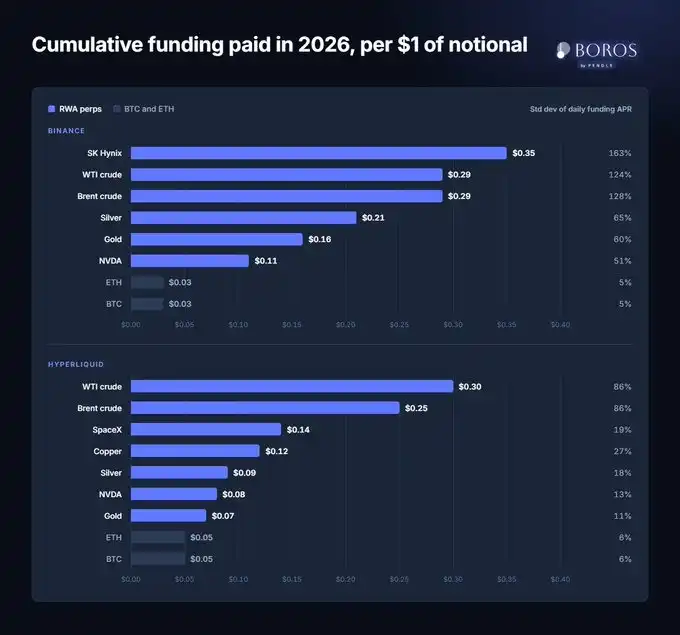
今年在 Binance 上,持有 1 美元名义价值的 BTC 永续合约,大约需要支付 0.03 美元资金费。
而持有 SK 海力士永续合约,对应成本却高达 0.35 美元。
BTC 每日资金费率的标准差约为 5%。
黄金和白银则达到 60% 至 65%,SK 海力士更是高达 163%。
RWA 的资金费率,与我们过去见过的任何东西都完全不同。
没有任何交易台或者交易者,能够长期维持一个高杠杆仓位,同时承受如此剧烈波动的持仓成本。
每上线一种新的 RWA 永续合约,就会产生一套新的资金成本。
而且不同交易平台之间的资金费率几乎从来不会整齐一致。
通过与 CrossEx 等 prime broker 合作,Boros 已经帮助用户执行这类套利,并较为轻松地实现 30% 至 40% 的年化收益率。
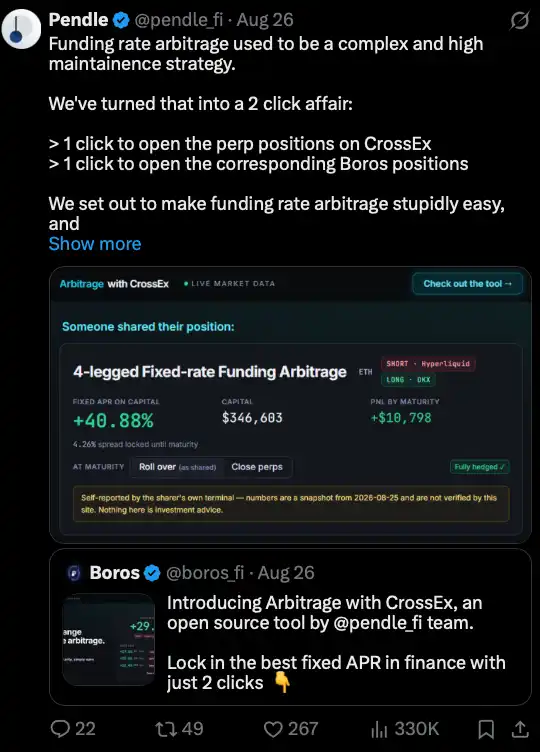
Arbitrage 是 Boros 推出的产品,可以将跨交易平台资金费率套利简化为两次点击即可完成的操作。
目前上线的套利机会持续具备吸引力,年化收益率大致维持在 20% 至 40%。
永续合约已经成为全球金融基础设施的一部分,而未来规模只会继续增长。
随着资金费率逐渐成为一种普遍存在的金融变量,市场最终仍然需要一个地方来管理、交易资金费率,并锁定固定收益。
随着永续合约浪潮不断扩大,Pendle 也会一同生长。
Pendle 的吸引力
没错,这三股浪潮本身都非常有吸引力。
但为什么一定是 Pendle?
简单来说,进入 Pendle 这个“巨口”,意味着你可以获得顶级的分发能力、完整的使用场景生态,以及最关键的——流动性。
前面提到的 “Pendle Effect”,已经体现了 Pendle 在资产分发方面的影响力。
与此同时,Pendle 的 PT 也已经被 DeFi 和 CeFi 平台广泛接受,作为抵押品以及各种 DeFi “乐高积木”使用。
除此之外,我们还构建了跨链 PT。
这意味着 PT 可以在任何支持的链上作为抵押品使用。
今年早些时候,我们就看到价值 1.7 亿美元的 PT-USDe 从以太坊桥接至 BNB Chain,并被用作抵押品。
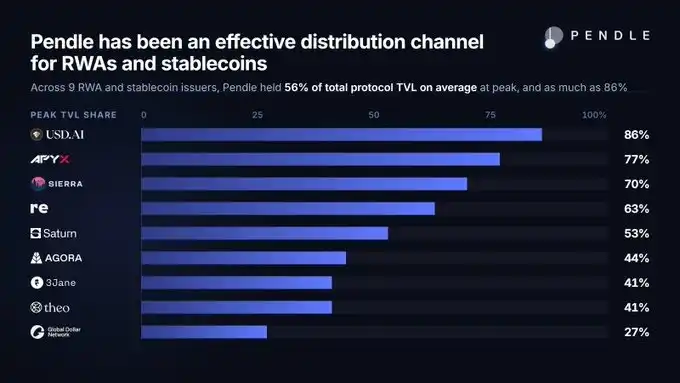
Pendle 的角色,就是继续成为 RWA 和稳定币最有效的分发渠道。
流动性会带来更多流动性
在流动性方面,我们同样已经完成了最艰难的基础建设。
目前的底层基础设施,已经能够以机构级规模承接未来几波资产增长。
这些系统在过去几年里不断调整和升级,如今已经做好了投入使用的准备。
截至撰写本文时,用户可以一次性完成一笔 5000 万美元规模的 PT-sUSDS 兑换,以锁定约 4.6% 的有效固定 APY,而滑点仅为 -0.05%。
这样的交易效率,甚至已经可以和最大型中心化交易平台中流动性最深的市场相媲美。
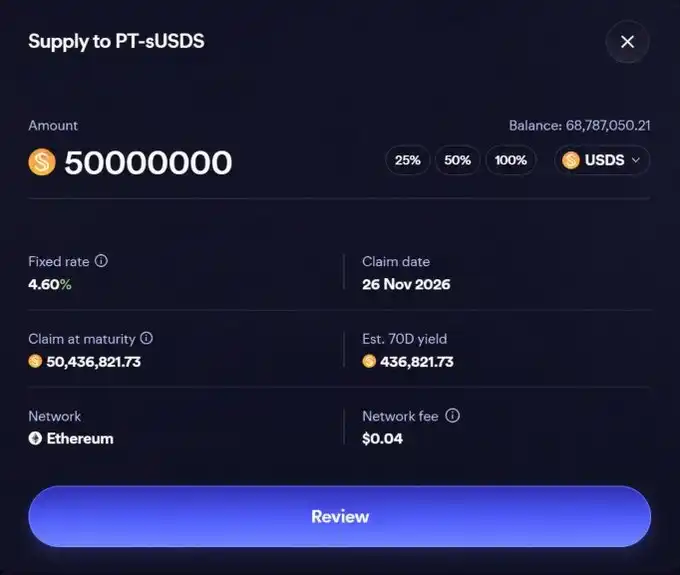
通过 Pendle PT-sUSDS,在 Sky 上用 5000 万 USDS 兑换固定收益的交易预览。
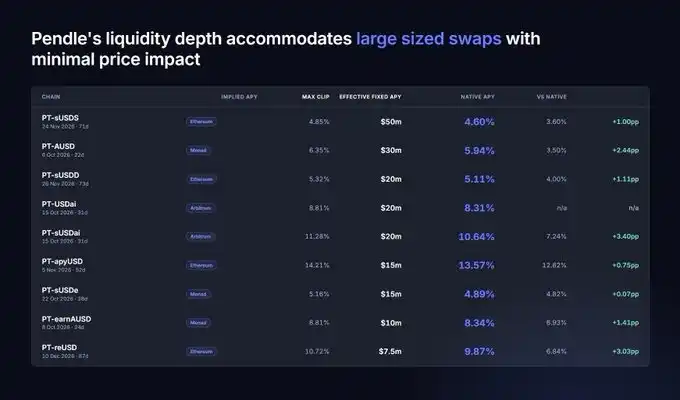
类似这种“深度交易容量 + 固定利率溢价”的结构,也广泛存在于 Pendle 的稳定币和 RWA 市场中。
Pendle 的 AMM 流动性还得到了限价单系统的补充。
因此,订单可以同时通过 AMM 和限价单系统部分成交,从而获得最优价格。
而在这套系统底层,还有一个算法激励模块 AIM,它会自动设计 PENDLE 奖励在不同市场之间的分配策略。
AIM 是我们近年来最被低估、但实际上影响巨大的改进之一。
可交易流动性已经从约 3.5 亿美元增长至约 6 亿美元,今年以来增长 71%。
与此同时,获取流动性的成本效率提升了 22 倍。
如今,Pendle 在承接大额交易方面,比以往任何时候都更加高效、更具能力。
与此同时,其所依赖的代币激励却大幅下降——自年初以来,排放量已经减少了 92%。
AUSD 就是一个高度高效市场的例子。
目前它的浮动 TVL 为 1.3 亿美元,但 AMM 实际提供的流动性只有 250 万美元。
这主要得益于我们的限价单系统和 AIM。
截至撰写本文时,如果针对这个仅 250 万美元的资金池执行一笔 2000 万美元的交易,对收益率造成的影响也只有 0.22%。
在过去,如果没有几十亿美元级别的 TVL,这是几乎无法想象的。
对于 RWA 或稳定币发行方来说,这听起来有吸引力吗?
我们愿意相信,我们已经提出了一个相当有说服力的答案。
当一个质量体积累到某个临界点之后,它就会开始重新组织周围的空间。
而所有进入其影响范围的事物,都会开始向它靠拢。
这种结构本身,就是让“选择”逐渐失去意义。
因为这种吸引最终是不可避免的。
一个想要扩张的稳定币,需要一个有效的分发渠道,让用户能够获得收益。
一个以浮动利率形式上链的代币化基金,需要一个地方将收益率拆分出来。
任何资产的永续合约,无论标的是链上资产还是链下资产,都会产生资金费率。
而资金费率想要被对冲,就必须存在一个真正可以交易资金费率的市场。
基础已经搭好。
基础设施已经就位。
这三类资产都正在朝着超大规模市场发展。
而在每一种情况下,它们产生的收益率最终都只有一个足够深的市场可以流入。
Pendle。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia




 0