

 融资信息
 专题
 链上生态
 词条
 播客
 活动


0G推出「Compute Finance(ComFi)」, 以AI算力为核心资产的全新金融体系
本文来源:0G
几乎所有稀缺资产都会经历一条相似的路径:先被生产出来,再被定价,最后被金融化。石油有了基准原油和期货市场,电力有了远期合约,而如今,算力也开始走上同一条路。
今天,用户可以在几分钟内租到一块 GPU,主流 GPU 的租赁价格已经形成每日更新的基准,全球大型交易所也开始筹备算力期货。但与石油、电力等成熟商品相比,算力仍然缺少真正属于自己的金融层:人们可以购买和租赁算力,却还很难把它作为一种资产长期持有、赚取收益,或拥有对未来算力的可交易权益。
这正是「算力金融(Compute Finance)」试图描述的市场。它的核心,是把算力本身变成底层资产。DeFi 金融化的是资本,而算力金融希望金融化的是 AI 时代最关键的生产资料之一——计算资源。
挖矿已经验证过这条路径
算力金融并非完全没有先例。比特币挖矿市场的发展,已经提供了一套相对完整的参照。
早期的哈希算力只存在于矿机和机房中:投入电力,运行设备,获得区块奖励。后来,NiceHash 等平台开始建立哈希算力租赁市场,让矿工可以出售算力、买方通过公开竞价决定价格。但仅有交易市场还不够,因为行业仍然缺少统一的价格基准。
真正的转折点,是 Luxor 推出 Hashprice。它把不同矿机、不同电力成本和不同运营条件下的算力,抽象成一个标准化的收益指标。随后,围绕这一指标出现远期合约,最终又进一步发展出交易所挂牌的哈希算力期货。今天,矿工已经可以像农民对冲农产品价格一样,对冲未来的挖矿收入。
这条路径可以概括为:先有现货市场,再有价格基准,最后才有金融衍生品。算力市场如今正在重复这一过程,只不过规模更大。
算力已经有价格,但还没有真正的资本市场
目前,算力的现货市场其实已经相当成熟。AWS、Google Cloud 等大型云服务商提供按需和预留算力,Vast.ai、RunPod 等平台按小时出租 GPU,Akash、Render、io.net 等去中心化网络则把类似模式带到了链上。
换句话说,算力并不缺交易场所。真正缺少的是建立在现货市场之上的金融基础设施。
这一变化已经开始出现。市场上已经有针对主流 GPU 的每日租赁价格基准,部分数据甚至已经进入金融终端;远期价格曲线开始形成,大型交易所也已经宣布计划推出现金结算的算力期货。与此同时,大型买卖双方已经开始通过场外协议锁定未来算力价格。
传统金融正在逐渐把算力视为一种可以交易的大宗商品。
但如果把视角拉回真正消费算力的用户端,情况却完全不同。当前最常见的形式仍然是云服务额度或预付费积分。这些额度通常不可转让、不具备财产权属性,甚至可能过期。即使用户租用了一块 GPU,租期结束后也不会留下任何可继续持有的资产。
这就是算力市场目前最大的缺口:价格层已经开始建立,但资本层还没有。
算力金融可能由哪些部分组成?
首先,算力金融并不是芯片公司股票,也不是数据中心 REIT,更不是简单的 GPU 租赁市场。它强调的是,投资者直接持有与算力本身挂钩的权益,而不是通过某家出售算力的公司间接获得敞口。
其中第一个重要概念是 Compute Yield,也就是算力收益。传统质押的回报通常是代币或利息,而算力收益的逻辑是:用户投入资本,最终获得的是可以实际使用的计算资源。这样一来,算力就不再只是一项成本,而可以成为资产负债表能够持续产生的收益。
这对 AI Agent 尤其重要。未来,一个 Agent 完全可能自己持有某种资产,并持续获得维持自身运行所需要的推理资源。一旦算力可以成为稳定现金流,它就能够被估值;而一旦能够被估值,也就具备了进一步交易和金融化的基础。
第二个概念是 Compute Claims,即算力权益。它代表一种可以转让的未来算力使用权。用户可以在算力价格较低时买入,在需求激增时卖出,也可以把它作为抵押品进行借贷。到这一阶段,市场真正开始定价的就不再只是英伟达、云厂商或数据中心,而是算力本身。
第三个方向,则是 自我融资的 AI 经济。今天绝大多数 AI 产品的推理成本最终都由企业预算或风险资本承担,但未来,一个 AI 服务可以直接把自身收入的一部分用于购买下一阶段的算力。它不再依赖外部持续输血,而是用业务收入支付自己的推理成本。
对于 Agent 来说,这种变化尤其关键。一个无法承担自己推理成本的 Agent 更像是实验产品,而一个可以赚钱并支付自身运行成本的 Agent,才开始真正接近一个独立经济主体。
不过,这种模式成立的前提,是必须存在真实的收入闭环。任何「未来算力权益」的另一面,都意味着有人承担交付义务,而算力交付本身每天都要产生成本。因此,真正需要回答的问题包括:谁负责提供算力?实际推理由谁买单?如果收入不足以覆盖成本,算力权益又如何兑现?
如果这些问题没有可靠答案,所谓「算力资产」最终可能只是另一种包装过的 IOU。
算力能不能像石油一样标准化?
算力金融面临的最大问题之一,是算力本身高度不标准化。
一桶原油与另一桶原油虽然存在品质差异,但总体上仍然可以通过基准价格体系进行交易。算力则复杂得多。H100 和 B200 并不等价,同一款芯片在不同计算精度下的表现也不同,而实际 AI 工作负载还会受到显存、网络、通信效率等因素影响。
更麻烦的是,芯片迭代速度极快。今天的旗舰 GPU,几年后可能就只是中端产品。如果底层资产不断变化,金融合约应该以什么作为结算标准?
但挖矿市场其实已经回答过类似的问题。比特币矿机同样来自不同世代,拥有不同能效和成本结构。Hashprice 并没有试图让所有矿机完全一样,而是建立了一个统一的参考指标,再让不同硬件围绕这个基准形成折价和溢价。
金融市场长期以来一直用类似方式处理非标准化商品。例如不同品级的原油、不同地区的电力,最终都可以围绕某个基准形成一套定价体系。
算力很可能也会走向类似结构:选定参考 GPU 或标准化计算单位,建立可结算的基准,再让不同类型的硬件围绕它交易。真正有价值的基础设施,可能不是证明所有 GPU 都一样,而是建立一套市场能够接受的折价、溢价和基差体系。
为什么是现在?
最直接的原因,是 AI 正在让算力越来越像一种稀缺商品。需求快速增长,供给扩张需要大量资本开支,价格又存在明显波动。从历史经验看,这类资产最终往往都会发展出自己的金融市场。
而加密行业所擅长的,恰好也是这套系统需要的基础设施:可编程权益、透明抵押品和开放市场。
更重要的是,AI Agent 可能会成为算力金融最天然的用户。Agent 不需要办公室,也不雇佣传统员工,它最核心的成本就是推理。对 Agent 来说,算力同时相当于工资、房租和原材料。
因此,一个真正由 Agent 构成的经济体系,很难长期依赖公司信用卡和月度云服务账单。它需要一种可以直接被软件持有、赚取和消费的算力资产。
从这个角度看,算力市场目前大概已经走到了金融化道路的中段。现货市场已经存在,价格基准正在形成,交易所正在探索
0G 如何理解这套体系?
0G 将自己定位在这套算力金融体系的底层,并推出了两类相关产品。
Ascend 是 0G Ecosystem 的流动性质押产品。用户质押 0G 后,可以获得 a0G,在保持质押收益的同时继续参与 DeFi;a0G 同时也是后续铸造算力相关资产的基础。
计划于 9 月 29 日上线的 Infinite AI(iAI),则被定位为一种与算力挂钩的数字资产。用户可以使用 a0G 铸造 iAI,并通过质押符合条件的 iAI 获得算力额度,用于 0G Private Computer、0G App 等生态产品。根据初始设计,符合条件的 iAI 质押者每天可以获得一定使用价值的算力额度,具体仍取决于产品条款。
这套流程可以概括为:质押 0G → 获得 a0G → 铸造 iAI → 质押 iAI → 获得算力 → 使用 AI。
在 0G 的框架中,Ascend 承担质押和流动性层,iAI 对应算力权益,而实际被消费的算力额度,则用于把金融资产与真实 AI 使用需求连接起来。
团队与早期投资人代币解锁延后一年
除了产品层面的推进,0G Foundation 也调整了团队与早期投资人代币的解锁安排。两类代币合计占总供应量的 44%,首次解锁日期由 2026 年 10 月 22 日推迟至 2027 年 10 月 22 日。后续仍按月线性释放,至 2029 年 9 月完成;总分配数量不变。
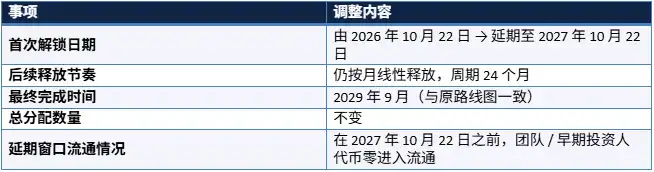
这意味着,在 2027 年 10 月 22 日之前,该部分代币不会进入流通。调整改变的是短中期流通供给节奏,而不是总量或最终解锁终点。
算力可能正在成为新的金融原语
过去,市场已经出现过「代币化硬件」「GPU 支撑信贷」等概念,但这些更多描述的是局部产品,而不是一个完整市场。
所谓 Compute Finance,试图提出的是一个更大的范畴:算力不再只是 AI 公司的成本项,而开始具备成为独立资产类别的可能。
如果现货交易、价格基准、算力权益、收益产品和衍生品最终能够连接起来,算力市场可能会逐渐形成一套类似能源和大宗商品的金融体系。
这个市场目前仍然非常早期。很多关键问题,包括标准化、交付责任、信用风险、流动性和监管,都还远未解决。
但至少有一点正在变得越来越清楚:随着 AI 从软件行业扩展为新的经济基础设施,算力本身也正在从一项技术资源,逐渐变成一种需要被定价、融资和管理风险的资产。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia



 0