

 融资信息
 专题
 链上生态
 词条
 播客
 活动


Cerebras 营收创新高,硬件收入却降了近三成

美东时间 11 月 12 日,AI 芯片与云服务商 Cerebras Systems(纳斯达克代码 CBRS)发布三季度财报,创下单季营收新高,并上调全年指引。据《华尔街日报》报道,财报发布后,公司股价一度在盘后上涨约 15%。
把财报里的收入拆开,硬件那一行却在往下走。Cerebras 靠晶圆级芯片打出名声,但这一季把总营收推上新高的,是客户购买的云端算力和相关服务。财报同时出现两组看似拧巴的数字:营收涨了,按美国通用会计准则(GAAP)计算的毛利润却少了。公司给出的调整后四季度指引,已经走到营业盈亏平衡线附近。
营收多出来的那一截,从哪来?
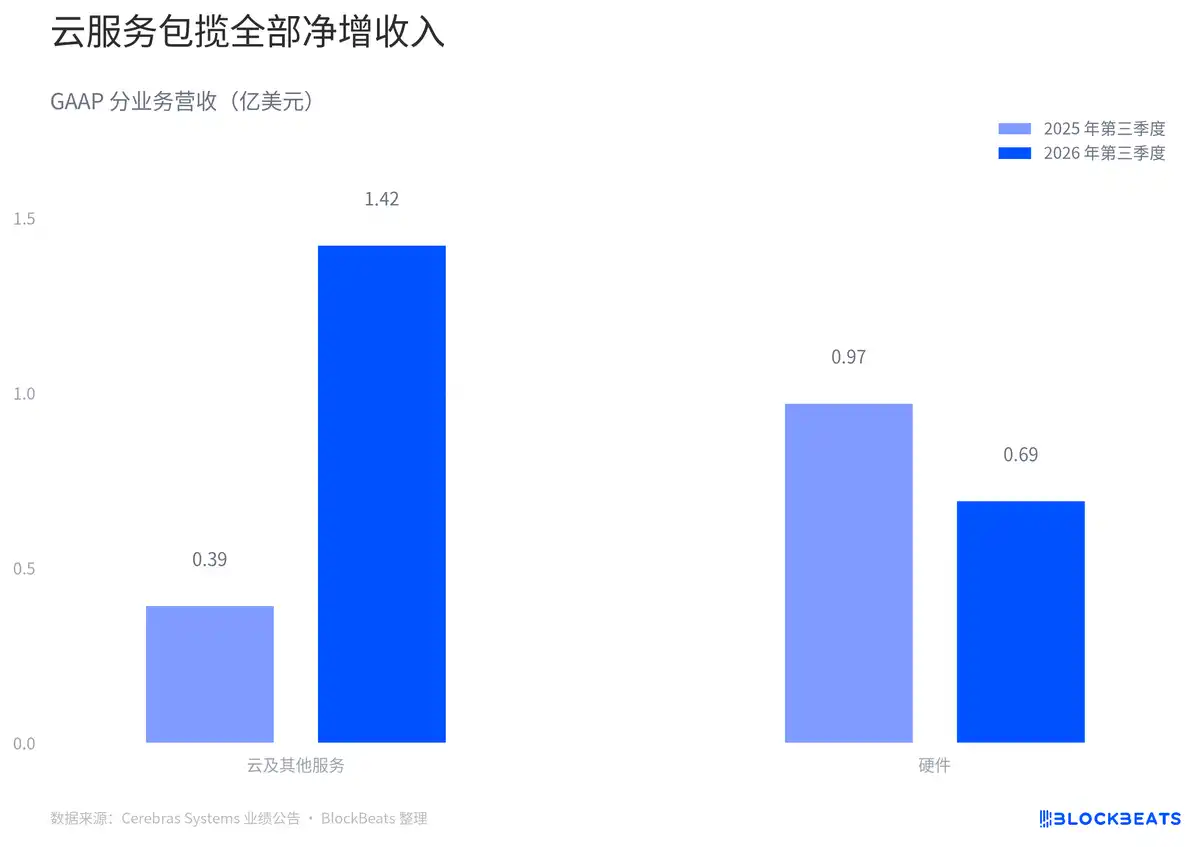
云服务包揽全部净增收入
按 GAAP 口径,Cerebras 当季营收同比多了约 7510 万美元。单看「云及其他服务」一项,就比去年同期多了约 1.03 亿美元。这意味着云业务创造的增量,比整家公司最后留下来的净增量还大。
差额出在硬件。按公司财报计算,硬件营收同比少了近三成,抵消了约四分之一的云业务增量。去年同期,每 10 美元营收里,大约 3 美元来自云及其他服务。到这一季,云及其他服务已经贡献约三分之二的营收。
客户直接采购系统,是把机器买回去自己用。购买云服务,拿到的是机器交付的算力。Cerebras 在公告中列出了另一条渠道:把推理能力接入甲骨文的云平台。客户可以通过原有的云平台使用 Cerebras 的推理服务,Cerebras 则多了一个触达企业客户的入口。公司预计这项服务于 2027 年在甲骨文云基础设施上可用。
云收入的增长已经有具体的客户可以追踪。据公司 10-Q 季报,OpenAI 协议当季确认了 7240 万美元收入。把这个数字放回「云及其他服务」那一行,约占一半。新渠道能扩大客户覆盖面,现有大客户则已经在账上留下了分量可见的收入。
这也改变了读者该盯的交付节点。卖一套硬件,要跟踪设备什么时候到客户手里。卖云端推理服务,要跟踪机房什么时候能通电、机器什么时候装好、客户什么时候开始使用服务。即使底层还是同一家的芯片,交付链条和收入出现的时点也会随销售方式改变。
为什么营收创新高,营业亏损仍比营收大?
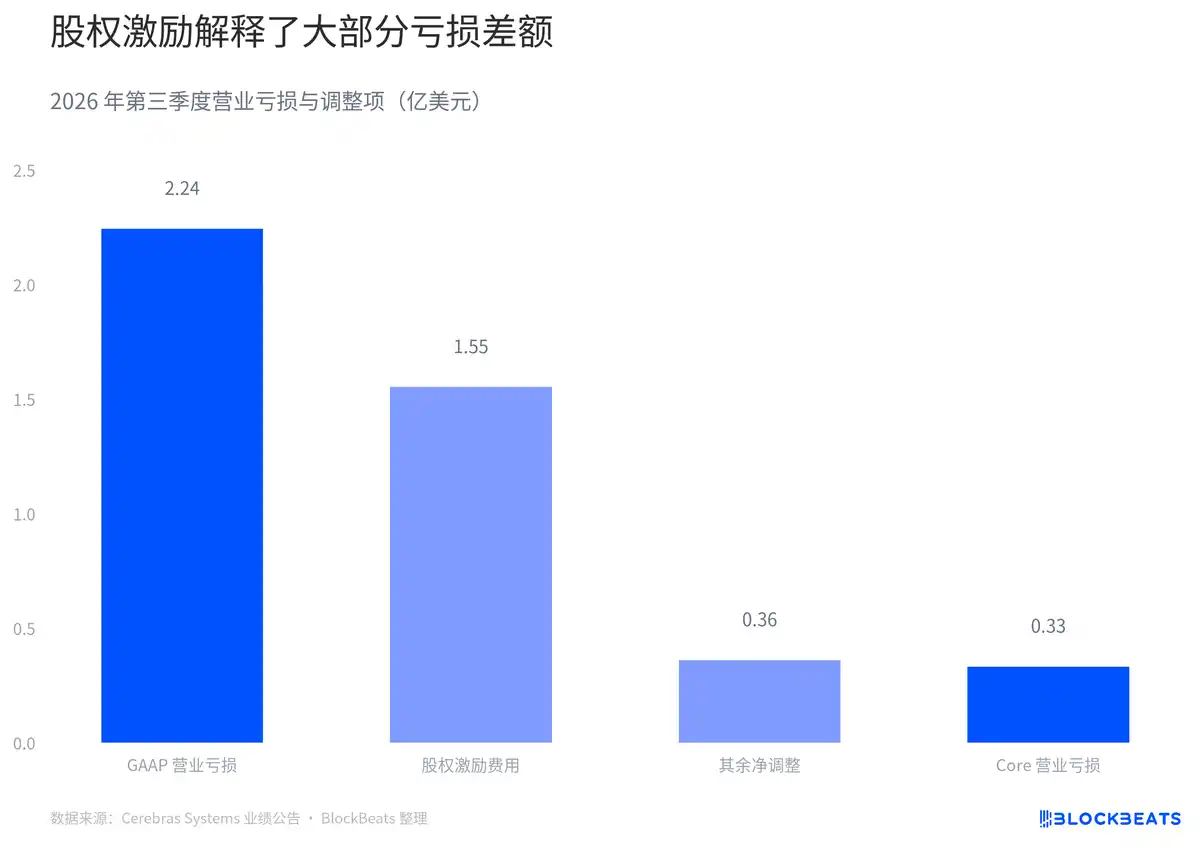
股权激励解释了大部分亏损差额
先看利润表中最靠上的变化。按 GAAP 口径,当季毛利润从去年同期的约 5510 万美元降至约 4210 万美元。公司卖出的产品和服务总额更大,但扣完直接成本,可用于覆盖研发、销售和管理费用的钱反而更少。尤其是硬件,每卖出一笔系统所留下的毛利空间,较去年同期明显收窄。
再往下看,公司披露的 GAAP 营业亏损为 2.24 亿美元,Core 口径为 3311 万美元。财报的调节表里,最大的单项是股权激励。它分布在营收成本和各类营业费用中,占两种口径亏损差额的八成左右。股份薪酬计入会计费用,当期可以不对应等额现金支出,但会影响股东所持权益的分配。
Core 还有一项影响收入的处理。公司向部分客户授予认股权证,相关摊销会压低 GAAP 口径下确认的收入,公司计算 Core 指标时将这部分加回,同时剔除部分数据中心转收转付收入和成本。这解释了为什么同一季度的 Core 营收高于 GAAP 营收,毛利率也高出一截。两张账的差距,本身就是客户协议和员工薪酬安排留下的痕迹。
两种口径的营业亏损,按各自的营收来算,也能看出差别。GAAP 账上每录得 100 美元营收,就对应约 106 美元营业亏损。调整后的数字仍处于亏损,意味着剔除公司列明的项目后,当季毛利依然盖不住营业费用。单看云业务增长,很容易漏掉这部分开支。
全年指引抬高之后,四季度要交出什么?
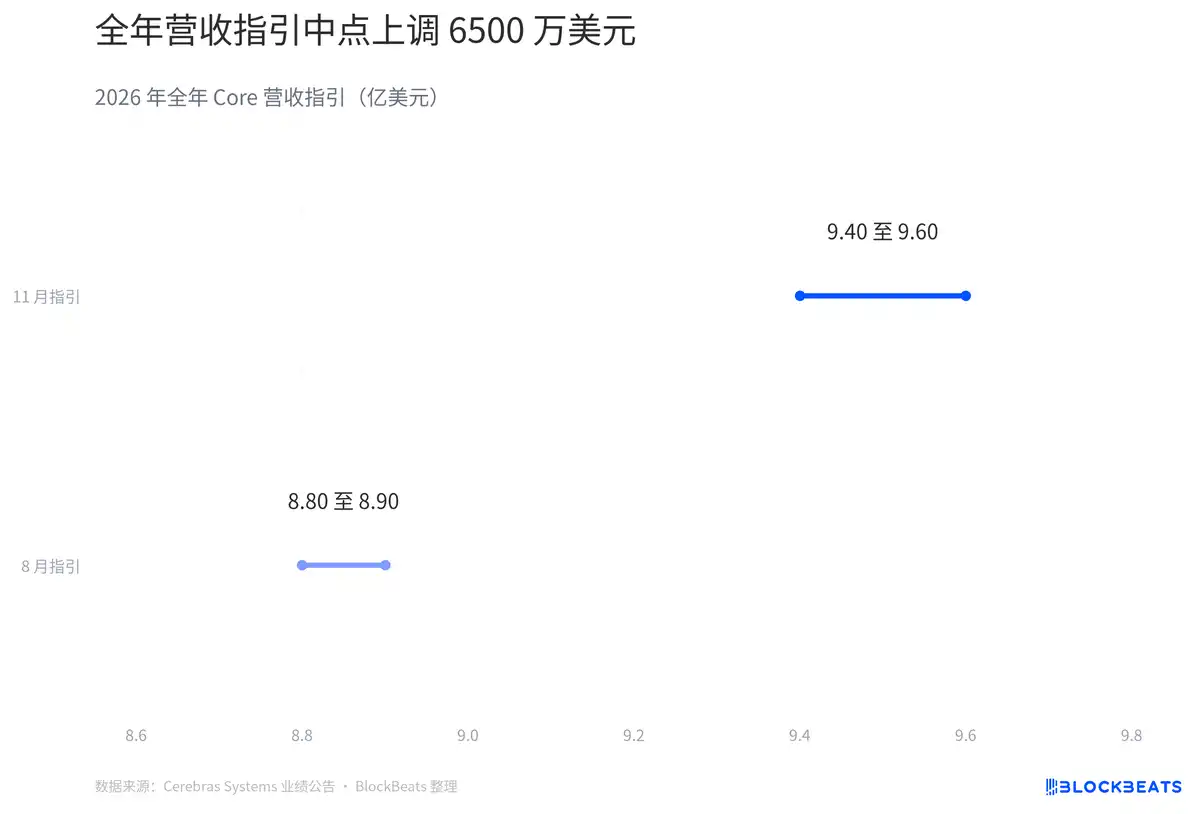
全年营收指引中点上调 6500 万美元
公司在夏天给出的全年 Core 营收指引还不到 9 亿美元。三季度结果出来后,新区间的下限已高于旧区间上限。按两次公告的区间中点计算,公司把全年营收预期往上挪了 6500 万美元。
这次上调也抬高了年末一季的交付要求。四季度 Core 营收指引中点是 3.2 亿美元,较三季度实际收入高约 39%。公司同时预计四季度 Core 营业利润率处在负 1% 至正 1% 的区间。这里的盈亏平衡线沿用公司的调整后口径,和上一节的 GAAP 营业亏损来自不同的会计计算。
更长的交付周期写在附注里。到季末,Cerebras 尚待履行的合同义务所分配的收入为 261 亿美元,其中相当一部分来自 OpenAI 协议。这个数字包括已经递延的收入,以及预计未来开票、随履约确认的金额。公司另外披露,已签约的数据中心总电力容量为 700 兆瓦,预计到 2027 年底交付。客户协议、机房容量和当季收入各有自己的时间表。
把范围缩回四季度,还能看到收入之外的另一个要求。公司给出的 Core 毛利率指引是 47% 至 49%,高于三季度的 41%。所以这份指引同时押注了两件事:交付更多收入,以及每一美元收入能留下更多毛利。离营业盈亏平衡还有多远,两项都得兑现才看得清。
合同上的金额,要等算力按约交付,才会一段一段出现在收入表上。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
云增长含金量更值得盯。OpenAI 协议当季确认 7240 万美元,约占云及其他服务一半,云转型首先是大客户履约,企业客户全面上量还没接棒;261 亿美元待履行合同也相当部分来自该协议。四季度指引要求核心营收 3.2 亿美元、环比增约 39%,核心毛利率从 41% 升至 47%-49%,才够到调整后盈亏平衡线;Oracle 渠道 2027 年才可用。

 相关文章






 0