

 融资信息
 专题
 链上生态
 词条
 播客
 活动


138家基金在撤离数据中心股?基金们是如何调仓的
TL;DR
· 路透对近 6400 份 13F 的统计显示,第三季度清仓数据中心股的机构家数多于新开仓,电力与公用事业端最明显。
· 这是分环节降温,不是整体退出。半导体仍有净买方但持仓更集中,家数变化不等于资金流出。
· 关联标的:Vertiv、Digital Realty、英伟达、美光、台积电。
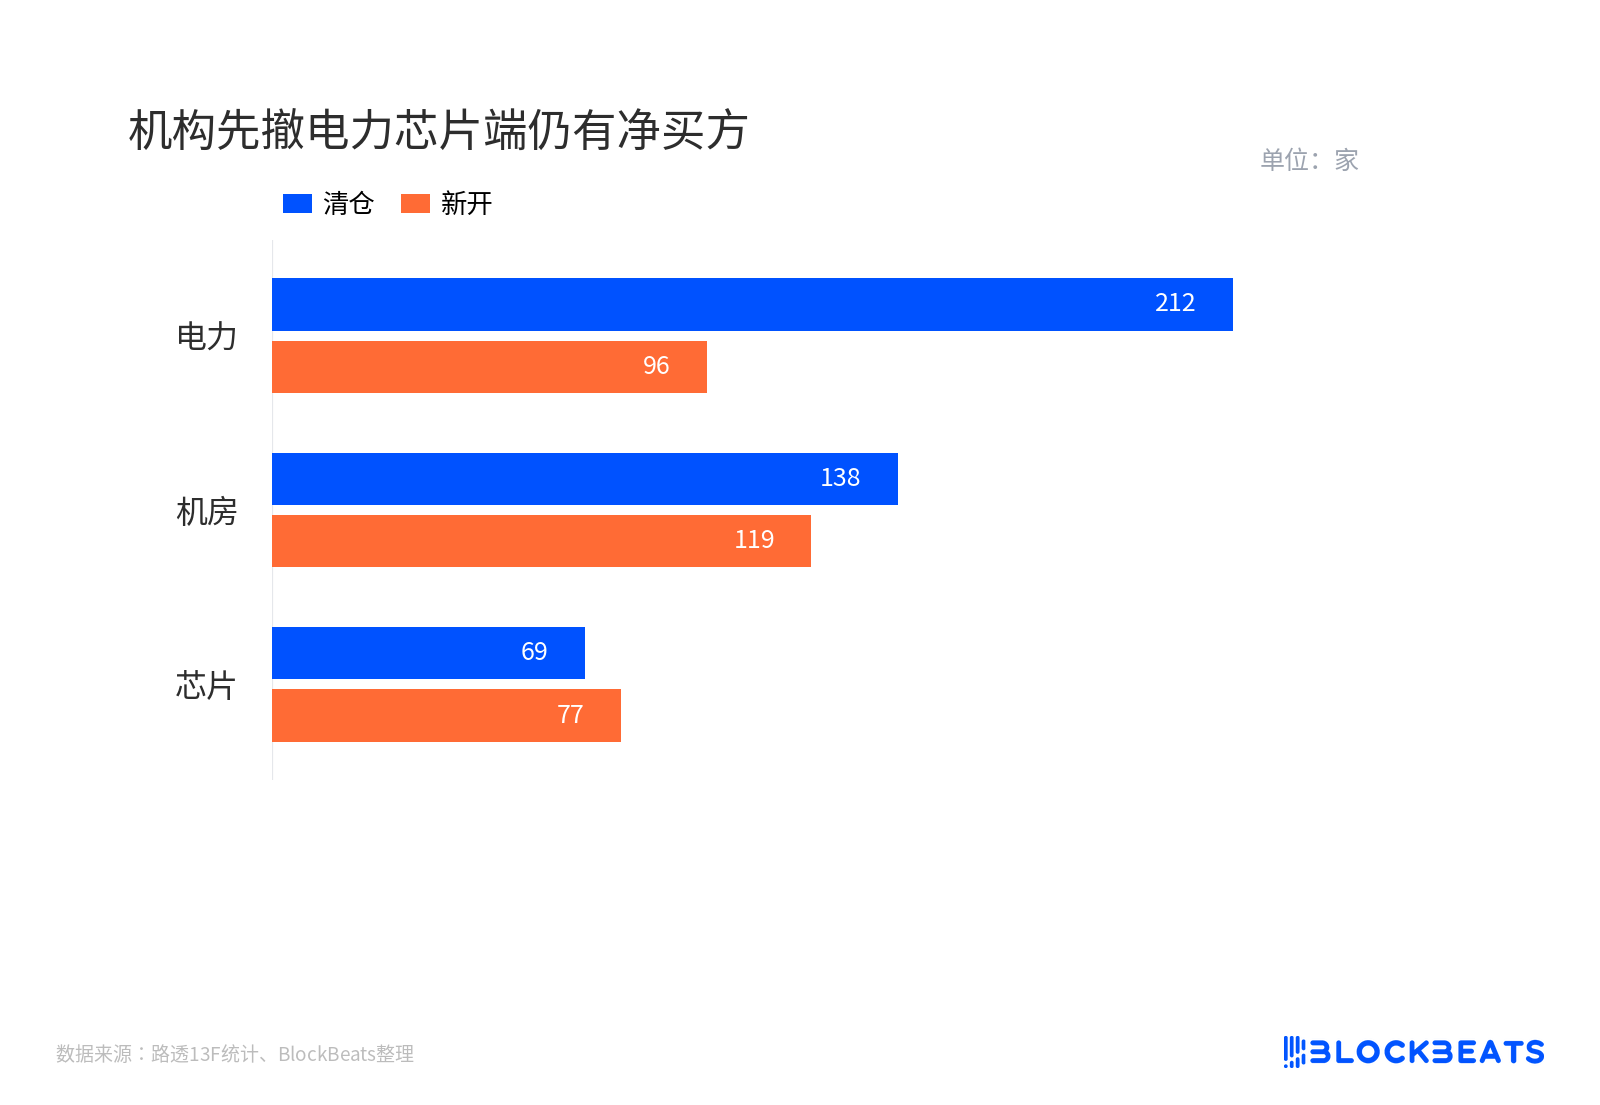
11 月 16 日,路透发布了一份对近 6400 份 13F 申报的统计。第三季度有 138 家机构把数据中心股从持仓名单上完全抹掉,多于新开仓的 119 家。电力与公用事业端更冷,212 家清仓,96 家新开。
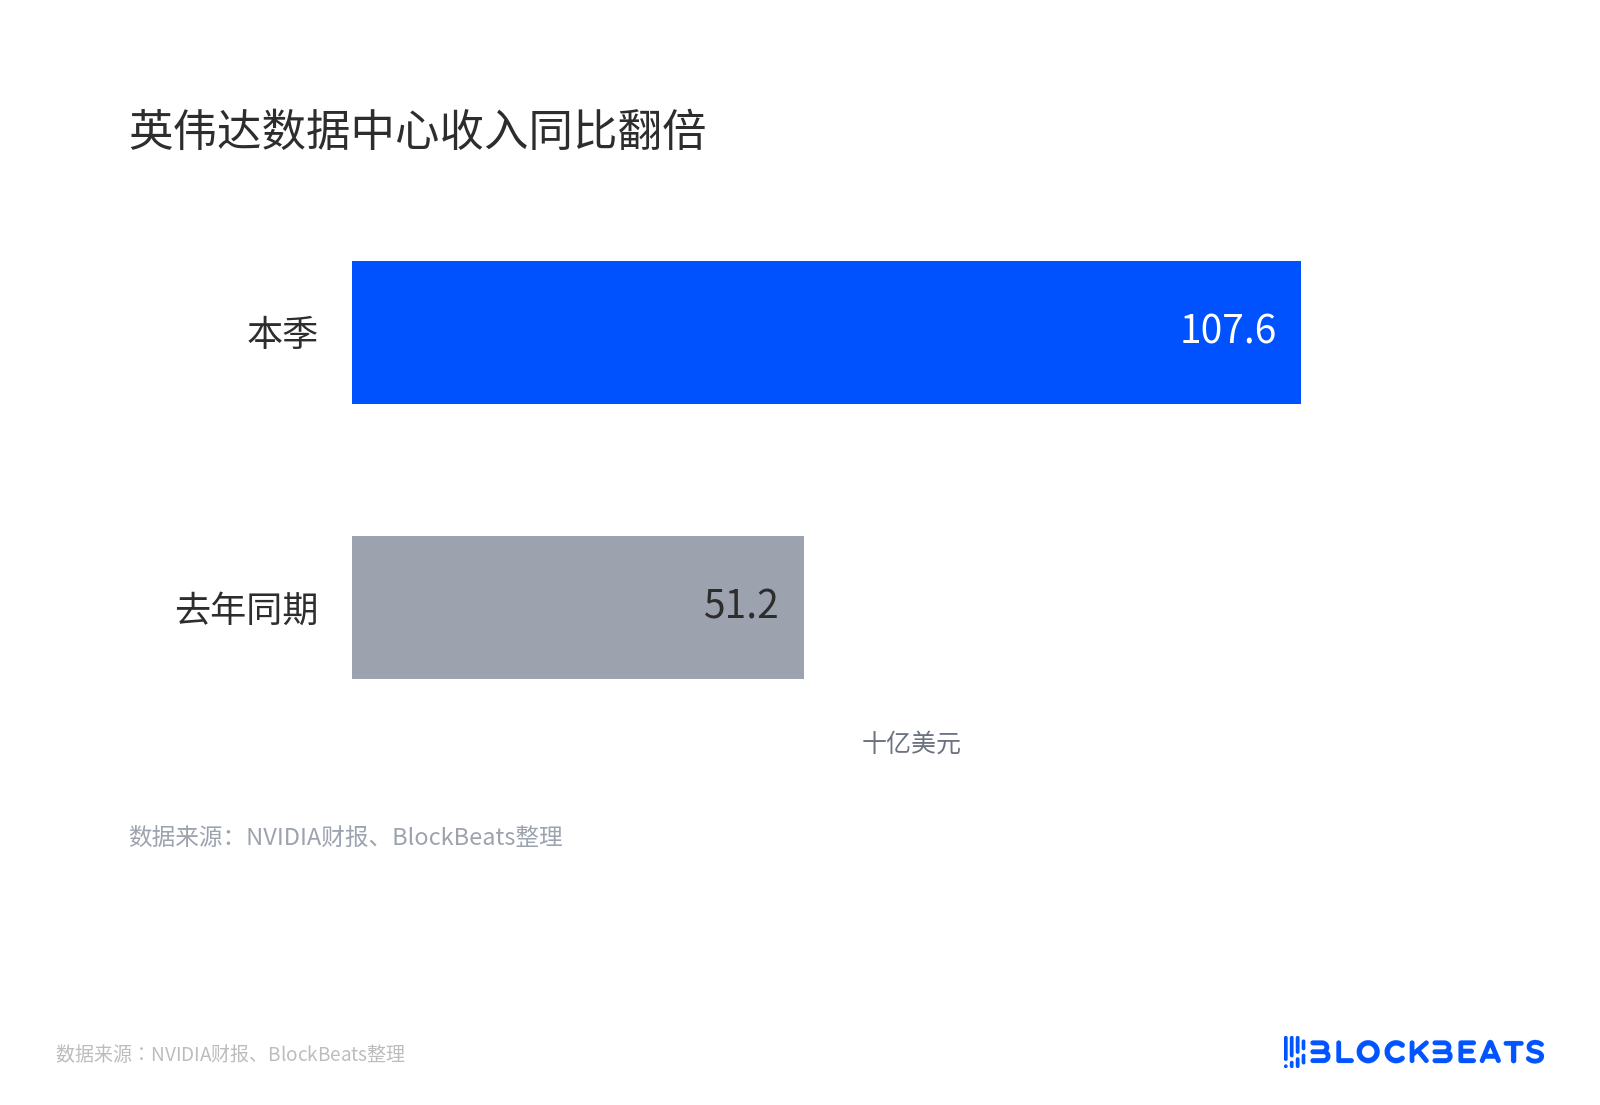
隔天,英伟达公布截至 10 月 25 日的财季业绩,营收 1158 亿美元、同比增长 103%,其中数据中心收入 1076 亿美元、同比增长 110%。
一边是机构在减,一边是业绩在加速。两份材料落在同一周,读起来像互相矛盾,其实说的不是同一件事。
13F 只记录季末那一天的持仓
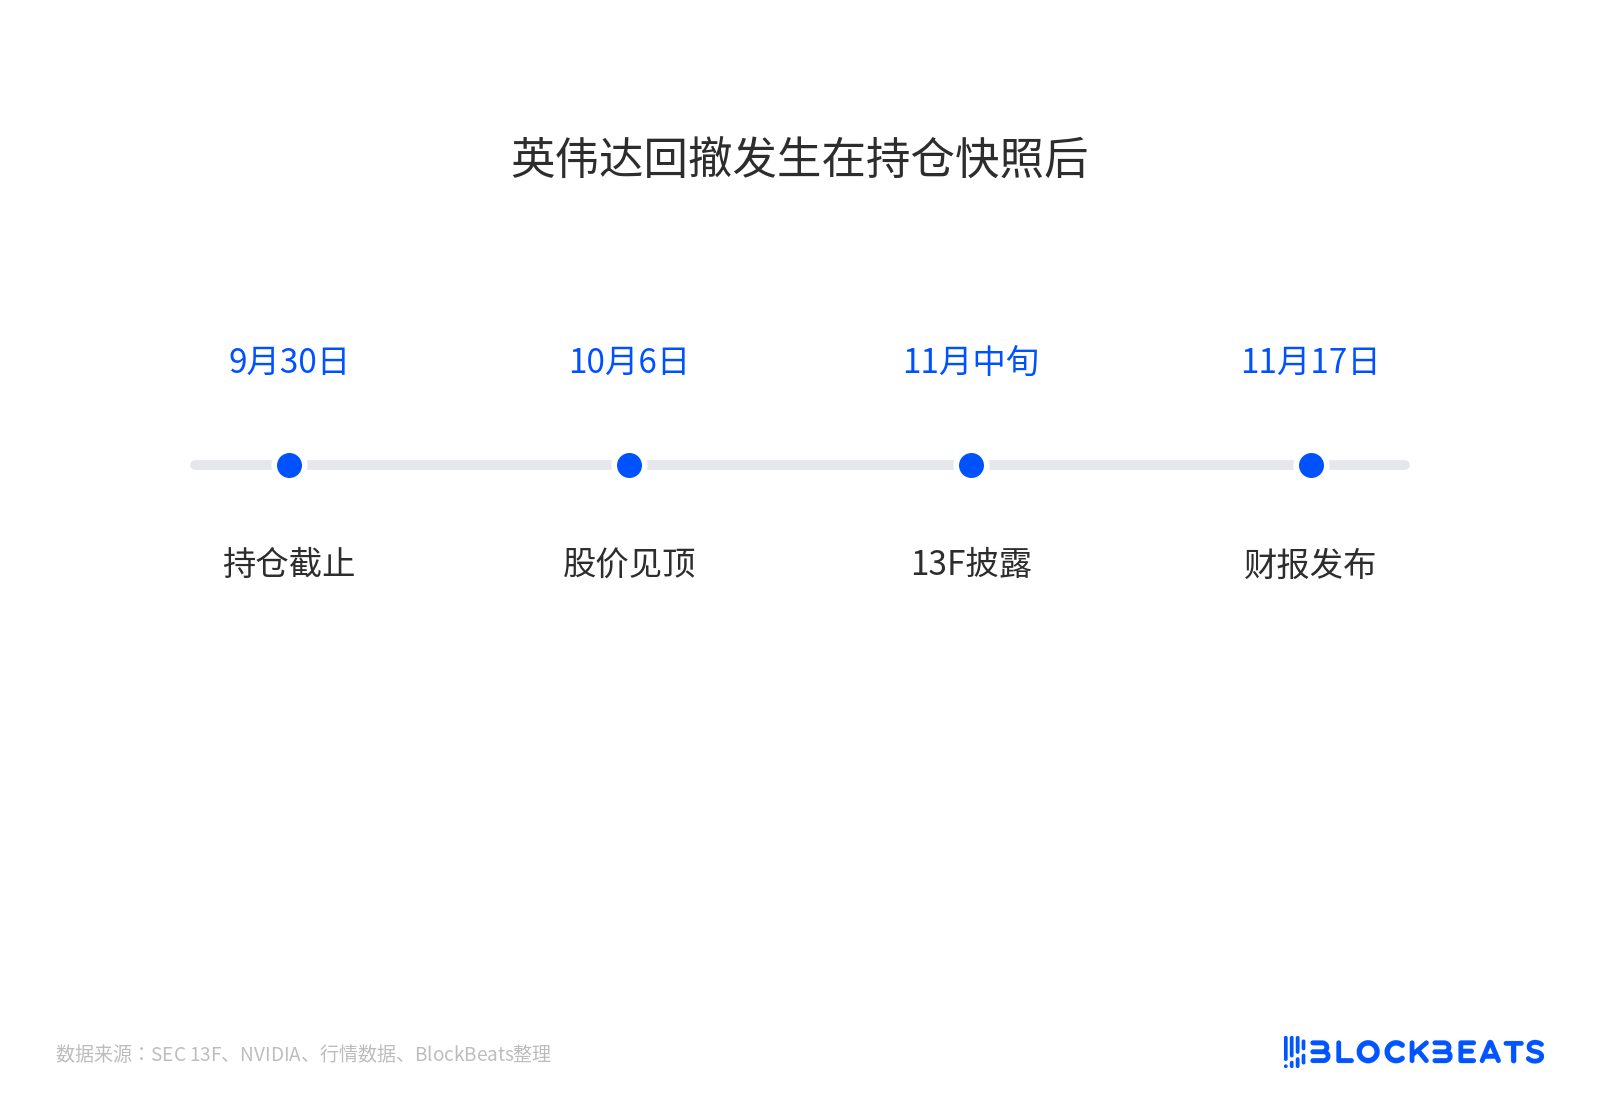
13F 要求管理美股超过 1 亿美元的机构,在每个季度结束后 45 天内提交多头持仓清单。它不解释买卖理由,不含空头,也不含多数私募资产。这份统计的持仓截止日是 9 月 30 日,多数头部基金到 11 月中旬才陆续披露。
路透数的是机构家数,不是金额。138 家「完全清仓」意味着这些机构在申报口径下不再持有该股多头,可能是主动卖出,也可能是仓位缩水后跌出披露门槛,还可能只是把头寸换成了期权。
先冷的是电力与机房,芯片仍有净买方
分层在统计里写得很清楚。电力与公用事业端,撤退家数超过新开的两倍,是整份材料里下降最明显的一段。机房与数据中心股次之,清仓多于新开,但差距小得多。
半导体则完全不同。第二、第三季度连续持有半导体的机构里,2951 家加仓、2584 家减仓,加仓方仍占多数。新开仓 77 家对清仓 69 家,也是净增。AI 相关股的机构持有人数只增加 33 家,几乎持平。
机构先撤电力芯片端仍有净买方
这组数字指向的图景是,最依赖电价、审批和地方政治的那一层先收缩,电力、冷却、机房都在其中。芯片端还有买方,但买方变得更集中,边缘机构在往外走。同一轮 AI 资本开支,被机构拆成了不同风险等级分别处理。
电力股与数据中心股在分类上存在交叉,同一家机构可能被两边各计一次,两个数字不能直接相加。
同一批股票上,几家基金做了相反的事
据公开 13F 申报汇总,有明确名称的基金调仓,比总量统计更能说明分歧有多大。
Leopold Aschenbrenner 的 Situational Awareness 变动最大。13F 披露总值从 202.4 亿美元降到 15.8 亿美元,IREN 砍掉 94.4%,清仓 Core Scientific、Riot、Hive 以及美光 483 万股,Bloom Energy、Nebius 转成看涨期权,名义约占剩余持仓 66%。这种规模的收缩更像被动去杠杆,不能当成主动看空的证据。
文艺复兴科技走的是另一条路。英伟达从 709 万股削到 2.32 万股,降幅 99.7%,同期把美光加仓约 619% 至 152 万股,成为第一大持仓。它同时近清空了 Meta、苹果和亚马逊,这是量化组合的整体换仓,不是一份针对 AI 的判断书。
反方向的操作同样明确。David Tepper 的 Appaloosa 把美光加仓 28% 至约 13 亿美元、占组合 17.6%,英伟达加仓 31% 至 200 万股,同时清仓 AMD 和博通。Third Point 清掉亚马逊和 ASML,新建英伟达 150 万股。Tiger Global 则加仓英伟达 7% 至 1200 万股。
结果是,美光上 Situational Awareness 清仓,Appaloosa 和文艺复兴在买。英伟达上文艺复兴近清空,Third Point、Tiger Global、Appaloosa 在加。同一个季末,同一批股票,方向完全相反。
快照之后,财报与回调同时发生
据行情数据,英伟达股价在 10 月初见顶后一个月内回撤约三分之一,而这段时间落在 9 月 30 日之后。把文艺复兴的季末减持写成这轮回撤的原因,时间上不成立,持仓快照早于下跌,13F 直到 11 月中旬才被市场看到。
英伟达回撤发生在持仓快照后
11 月 17 日的财报提供了另一个方向的证据。数据中心收入仍在翻倍增长,下一财季(截至明年 1 月)指引 1300 亿美元,且不含中国数据中心计算收入。需求侧当时没有出现 13F 所暗示的那种降温。
英伟达数据中心收入同比翻倍
两件事可以并存。机构在第三季度末降低了实物基础设施的持仓广度,芯片订单在同期继续加速。前者交易的是电价、审批与政治风险,后者交易的是算力缺口。
还没答案的问题在时间差里。第四季度的 13F 要到 2027 年 2 月中旬才法定披露,中间有三个多月的空窗。能提前验证分层是否延续的,是下一轮超大规模厂商的资本开支指引,以及 Vertiv、Digital Realty 这类机房与电力供应商的订单口径。如果资本开支指引继续上修,而电力与机房的持有人广度在第四季度继续收缩,那说明分层在加深。如果机房端订单同步走强,这份 13F 就只是一次季末的仓位再平衡。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
最激进AI多头也在降杠杆:阿申布伦纳的Situational Awareness 13F总值从202.4亿美元降至15.8亿美元,清仓美光483万股、IREN砍94.4%,Bloom Energy、Nebius转看涨期权占剩余持仓66%,更像被动收缩与期权化。同季阿帕卢萨加英伟达、文艺复兴加美光619%,分歧落在机房电力广度与芯片集中度。13F只记季末一天,四季度披露要等2027年2月。
 相关文章






 0