

 融资信息
 专题
 链上生态
 词条
 播客
 活动


SEC 宣布创新豁免,哪些标的受到关注
SEC 的一纸「创新豁免」,点燃了市场对新一轮监管红利的期待,DeFi 代币纷纷起飞。
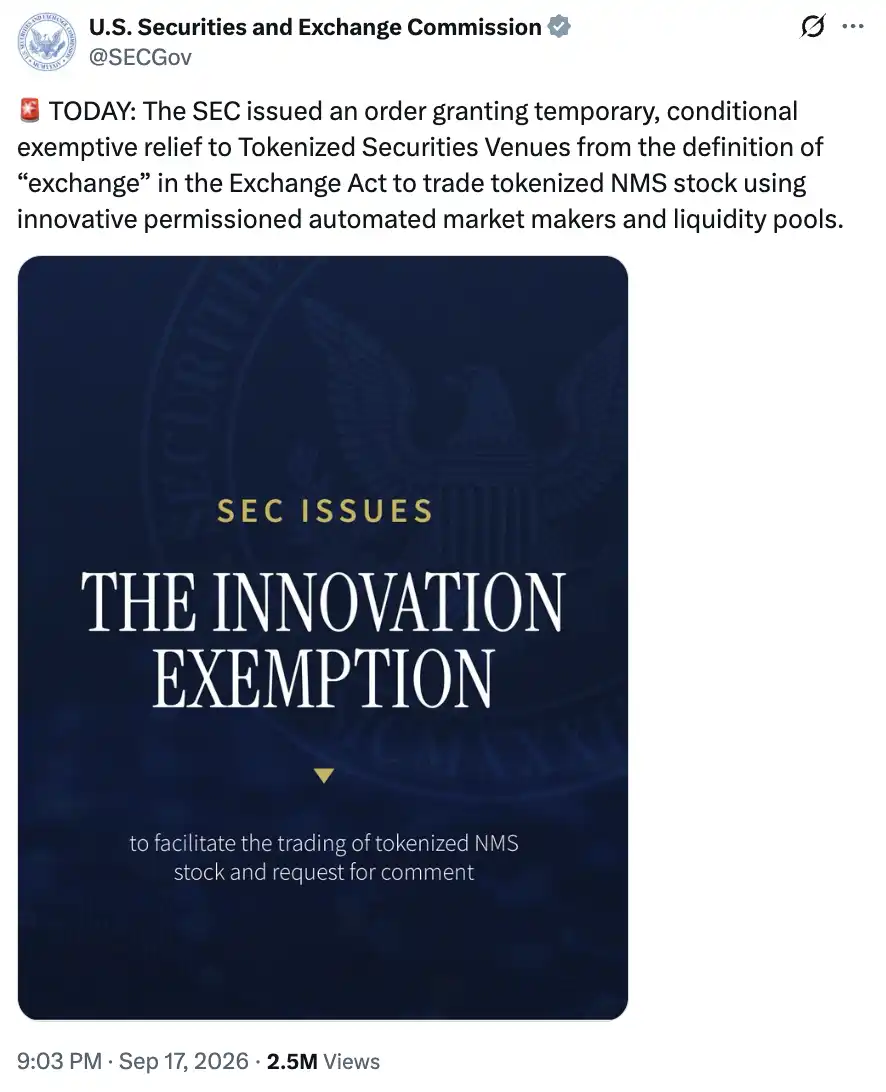
9 月 17 日,SEC 发布公告,允许符合条件的代币化证券交易场所通过 AMM 流动性池交易特定股票,获得临时、有条件的交易所定义豁免;部分提供股票代币流动性的机构,也可获得交易商定义豁免。豁免期限为公告发布后五年。
但市场容易把「美国允许尝试一种新的链上股票市场」,理解成「现在这些做链上股票的项目,都可以进入美国了」。
然而两者之间,其实还差的远。
Robinhood 的股票代币、Ondo 和 xStocks 的股票挂钩产品,以及 Hyperliquid 上的股票永续合约,恰恰被排除在豁免之外。加密市场已经做得热火朝天的业务,与 SEC 这次愿意放行的东西存在根本的差别。
股价上链 vs 股权上链
「股票代币化」是一个很容易让人产生误解的名字。
在交易界面里,一个代币沿用某家上市公司的名称,价格跟着美股变化,甚至宣称背后有足额股票储备,交易者很自然地会把它理解成「钱包里的美股」。但持有这样的代币,并不必然意味着持有人拥有与公司股东相同的法律权利。
例如,一份合同可以约定按照某只股票的价格向投资者结算收益。股票涨,合同价值跟着涨;股票跌,投资者也承担损失。发行方还可以持有真实股票,为自己的兑付义务提供支持。整个环节只是投资者与产品发行方之间的合同关系,和公司本身没有半点关系。这就是「synthetics」,即合成品,它们复制股票的经济敞口,持有人获得的是特定产品约定的权利。
SEC 的命令明确排除了第三方发行自身证券、借此提供基础证券合成敞口的模式,包括股票挂钩证券和证券型 swap。符合豁免条件的股票代币,则必须提供与同类传统股票相同的权利。
公司召开股东大会,相关权利应当能够传到代币持有人手中;公司派发股息,持有人应当享有相应权利。
对照目前的主流股票代币产品,差别就很清楚了。
Robinhood 的相关股票代币采用债务证券结构;Ondo 与 xStocks 的相关产品仅提供股票价格敞口,投资者并非基础公司的股东。
交易仍有门槛
那么,DeFi 的兴奋是否毫无道理?也并非如此。
这份豁免对技术路线的认可相当明确。SEC 要求相关智能合约公开、可审计,并部署在公开、无需许可的分布式账本上。Securitize 的 Carlos Domingo 特别看好这一点:以太坊、Solana、Avalanche 等公链,有机会承载符合要求的代币化证券交易场所。
这意味着证券交易可以使用加密行业已经发展起来的基础设施。AMM 通过算法与流动性池完成交易,流动性提供者向池子投入资产,交易者与池子交换资产。将这种机制用于股票,是这次创新豁免值得肯定的部分。
但「无需许可」修饰的仅是底层公链。
进入这些股票池子的交易者和流动性提供者,仍需要获得许可。场所必须设置准入标准(如通过 Uniswap V4 的 Hook 设置 KYC 后访问),履行相应合规义务。任何钱包随时接入、任何人随时添加流动性的使用体验,并没有获得放行。
豁免还保留了证券数量、交易量及停牌联动等限制。基础股票在主要上市交易所停牌,链上的对应股票交易也必须暂停。所谓全天候交易,并不意味着可以摆脱基础证券市场的约束。
Wintermute 的 CEO Evgeny Gaevoy 对此给出了很贴切的评价:拿到豁免是好事,但欢呼的人未必意识到,它很可能并不适用于当前已有的(几乎所有)产品。这仍然只是第一步。
AMC 有了说不的权利
这则「创新豁免」让前不久的一场争吵分出了胜负。
上市公司 AMC 的 CEO Adam Aron 曾要求 Robinhood 停止提供与 AMC 股票挂钩的代币,并威胁上告 SEC。他担心投资者混淆自己买到的权利,同时反对在公司没有参与的情况下,出现一个使用 AMC 名称的合成股票市场。
Robinhood CEO Vlad Tenev 认为,公司应当控制股份所附带的权利,但对独立的、挂钩公开交易股票的金融产品,不应拥有普遍否决权。他强调,Robinhood 链上的 AMC 代币没有把持有人加入公司的股东名册,也没有改变基础股份的权利。
双方争论的,其实也是合成品与真实股权之间的关系。Vlad 为产品独立于基础股票的法律结构辩护,而这种独立性,恰恰使当前产品无法直接适用本次股票代币豁免。
SEC 在文件中明确写道:「交易场所必须提前通知基础股票发行人,自发行人收到通知起至少等待 30 天;发行人在规定期限内书面反对,场所就不能依据这项豁免开展相应交易。」
在这个创新豁免的框架下,AMC 的 CEO 是对的,他们有权利通过「书面反对」的方式阻止自己的(具有股东权利的)代币化股票流通。
有限的善意,真实的机会
这份文件的价值,在于让美国的链上股票交易有了一种可以具体讨论、具体建设的市场形态。
完整保留股东权利的代币化股票,可以尝试进入公链上的 AMM;相关企业可以围绕资产、托管、准入与交易重新设计产品。技术公司和证券服务机构之间,也有了更明确的合作方向。
但对现有加密项目来说,要走的路还很长。过去依靠合成品快速复制股价敞口的办法,绕开了许多逐家对接发行人、处理股东权利的工作;要进入这次豁免覆盖的市场,就需要重新直面这些问题。
SEC 向前走了一步。但是革命远未成功。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia


 0