

 融资信息
 专题
 链上生态
 词条
 播客
 活动


长短美债曲线逼近倒挂,衰退前兆信号启动?

TL;DR
· 9 月 16 日,美联储全票加息 25 个基点,联邦基金利率目标区间升至 3.75%-4.00%,为三年来首次。一周后,2 年期与 10 年期美债利差(2s10s)盘中一度收窄至 17 个基点,为 2025 年初以来最窄,尚未倒挂。
· 争议在于这轮趋平是短端追赶政策路径,还是债市开始否定「强经济」。3 个月与 10 年期利差仍约 93 个基点,银行股已回调约 10%,股市宽基尚未确认衰退定价。
· 关联标的:2 年期与 10 年期美债利差、KBW 银行股指数、联邦基金利率期货、高估值 AI 成长股。
9 月 16 日,美联储以 12 票全票通过,将联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%。这是三年来首次加息,也是凯文·沃什今年 5 月就任主席以来第一次调整利率。
随后一周,2 年期与 10 年期美债利差(2s10s)盘中收窄至 17 个基点,为 2025 年初以来最窄,距离倒挂只差一步。所谓倒挂,是十年期收益率反而低于两年期,历史上常被看作衰退前兆。
争论随之出现。这轮趋平究竟是短端在追赶政策路径,还是债市开始给「美国经济很强」这句话打折。CreditSights 宏观策略主管 Zach Griffiths 认为,趋平会让市场重新质疑「经济非常强劲」的判断。
TD Securities 美国利率策略主管 Gennadiy Goldberg 的判断正相反,他预计短端继续大幅上行的空间有限。
熊市趋平:短端追赶政策,长端盯住增长
这轮趋平由短端领涨推动,长端并没有因为衰退担忧下跌。2 年期收益率本周初约 4.9%,更贴近政策利率和未来加息定价。
10 年期收益率同期约 5.2%,处在 2007 年以来高位附近,同时反映增长、通胀、期限溢价(锁久资金要求的额外补偿)和财政供给。联邦基金期货已定价未来一年至少三次 25 个基点加息,短端因此快速追赶。
同样是趋平,含义并不相同。8 月长端曾因市场质疑沃什的抗通胀可信度而飙升,曲线呈熊市陡峭化。9 月加息落地后,短端接棒上涨,曲线转为熊市趋平。
熊市趋平对应加息和通胀再定价,牛市趋平才是资金抢长债、赌衰退。这一轮属于前者。
债市空方:倒挂会不会否定「强经济」
空方警惕的是短端继续被加息预期推高,而不是某一天的具体利差读数。一旦短端加速上行,银行净息差、高估值成长股和长久期资产会最先感到压力。
Griffiths 的表述更直接。他指出,这种趋平或倒挂会让人质疑「经济非常强劲」的看法,而这正是当前债市正在定价的内容。
TCW 全球利率联席主管 Jamie Patton 认为,如果真的倒挂,信号就是美联储加息过多、未来需要更大幅度降息,对宏观而言并不健康。
Columbia Threadneedle 投资组合经理 Ed Al-Hussainy 走得更远。他公开表示正在布局 2 年期与 10 年期、5 年期与 30 年期的倒挂交易,理由是曲线趋平并最终倒挂,是货币政策正在收紧的最好指示。
反方:加息已计价,3 月和 10 年仍陡
反方的落点是,市场已经计入大量加息,短端相对长端继续大幅上行的空间有限。Goldberg 判断,2s10s 未来数周更可能走陡,而非进一步趋平。
沃什在声明和发布会上强调经济走强,金融条件谈不上明显限制性。美联储经济预测摘要(SEP)的中位数显示,2026 年和 2027 年底政策利率均为 4.1%,今明两年实际 GDP 增速 2.3% 和 2.4%,只有少数官员把本次加息视为一次性动作。
更硬的反证来自 3 个月与 10 年期利差(3m10s)。9 月 25 日该利差约 93 个基点,9 月中下旬维持在 80 至 94 个基点,远未趋平,更谈不上倒挂,美联储近年也更看重这一指标。
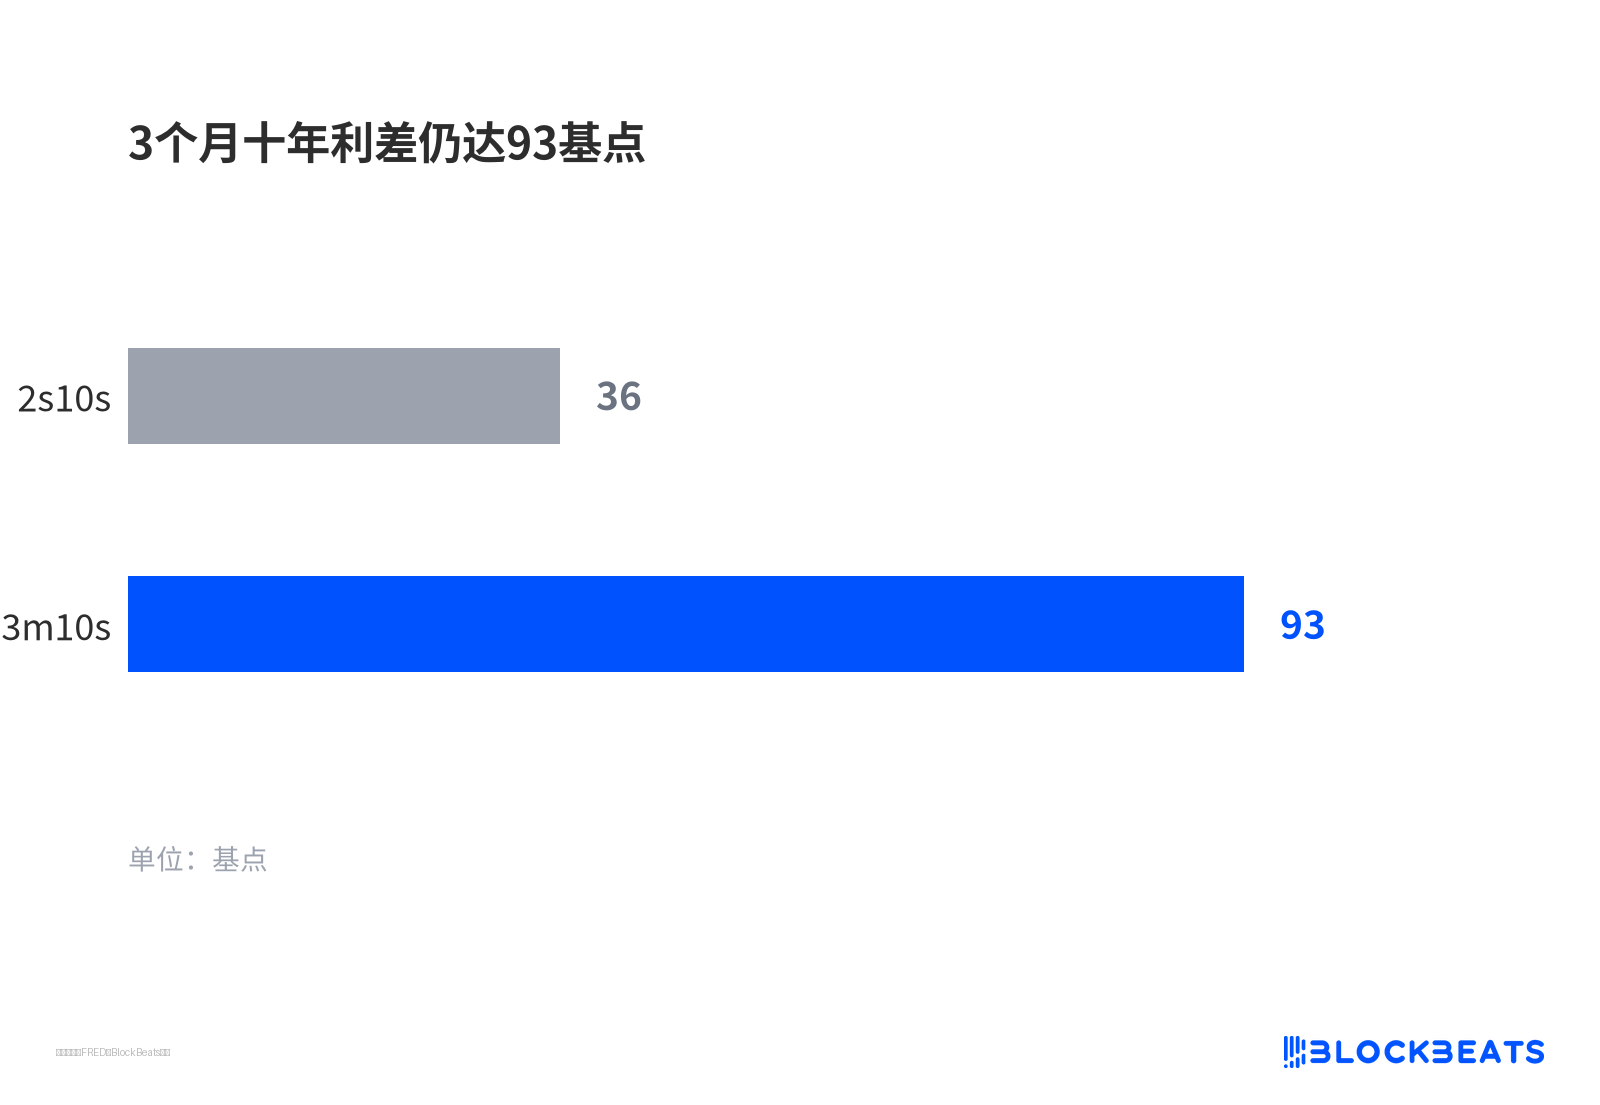
3 个月十年利差仍达 93 基点
历史同样提供参考。2022 年至 2024 年,2s10s 曾出现现代最长的倒挂,持续约 25 至 27 个月,衰退并未按多数经济学家的预期兑现。
银行先跌,股市还没确认叙事翻转
曲线趋平最直接的股权映射是银行。美股 KBW 银行股指数自 8 月高点已下跌超过 10%,进入技术性回调。
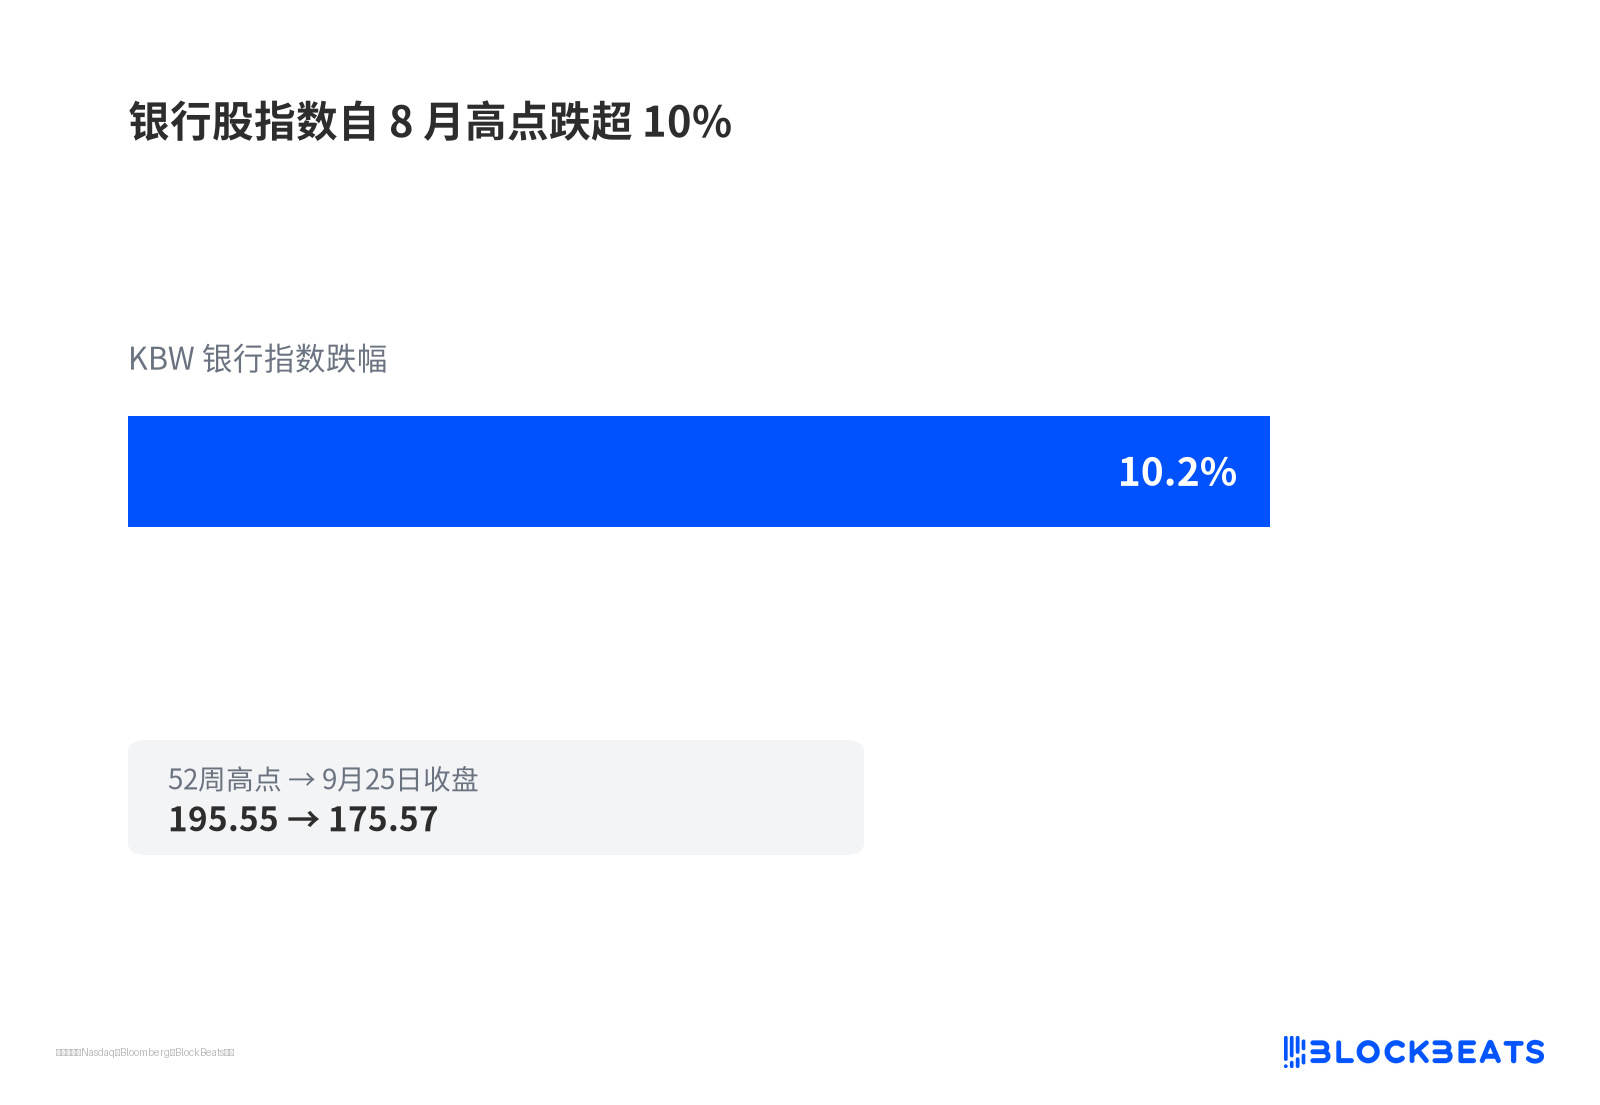
银行股指数自 8 月高点跌超 10%
银行借短贷长,利差收窄会侵蚀净息差。
这一跌幅不能简单归因于单一利差,监管、信贷周期和板块轮动同样在起作用。股市宽基给出的信号则相反,市场口径显示,标普 500 过去一周仍在上涨并接近近期高点,远期市盈率约 19 倍,低于年初的 22 倍。
10 年期实际收益率约 2.82%,处在 2008 年以来高位,高利率暂时还没有击穿盈利预期。
全球层面需要收窄口径。有更宽的解读称这轮趋平会「逆转全球曲线正常化」,但可核验的证据主要集中在美国。英国金边债 2 年与 10 年期利差仍为正的约 18 个基点,德国国债曲线也保持正常斜率。
增长数据决定这是再定价还是警报
现有证据只能支持一个判断,倒挂风险已经升到需要定价的位置,但还不能说已经倒挂,更不能说衰退信号被确认。
盘中极值和收盘口径需要分开看。美联储经济数据库(FRED)的日收盘利差已从 9 月 21 日约 20 个基点回升到 9 月 25 日约 36 个基点。
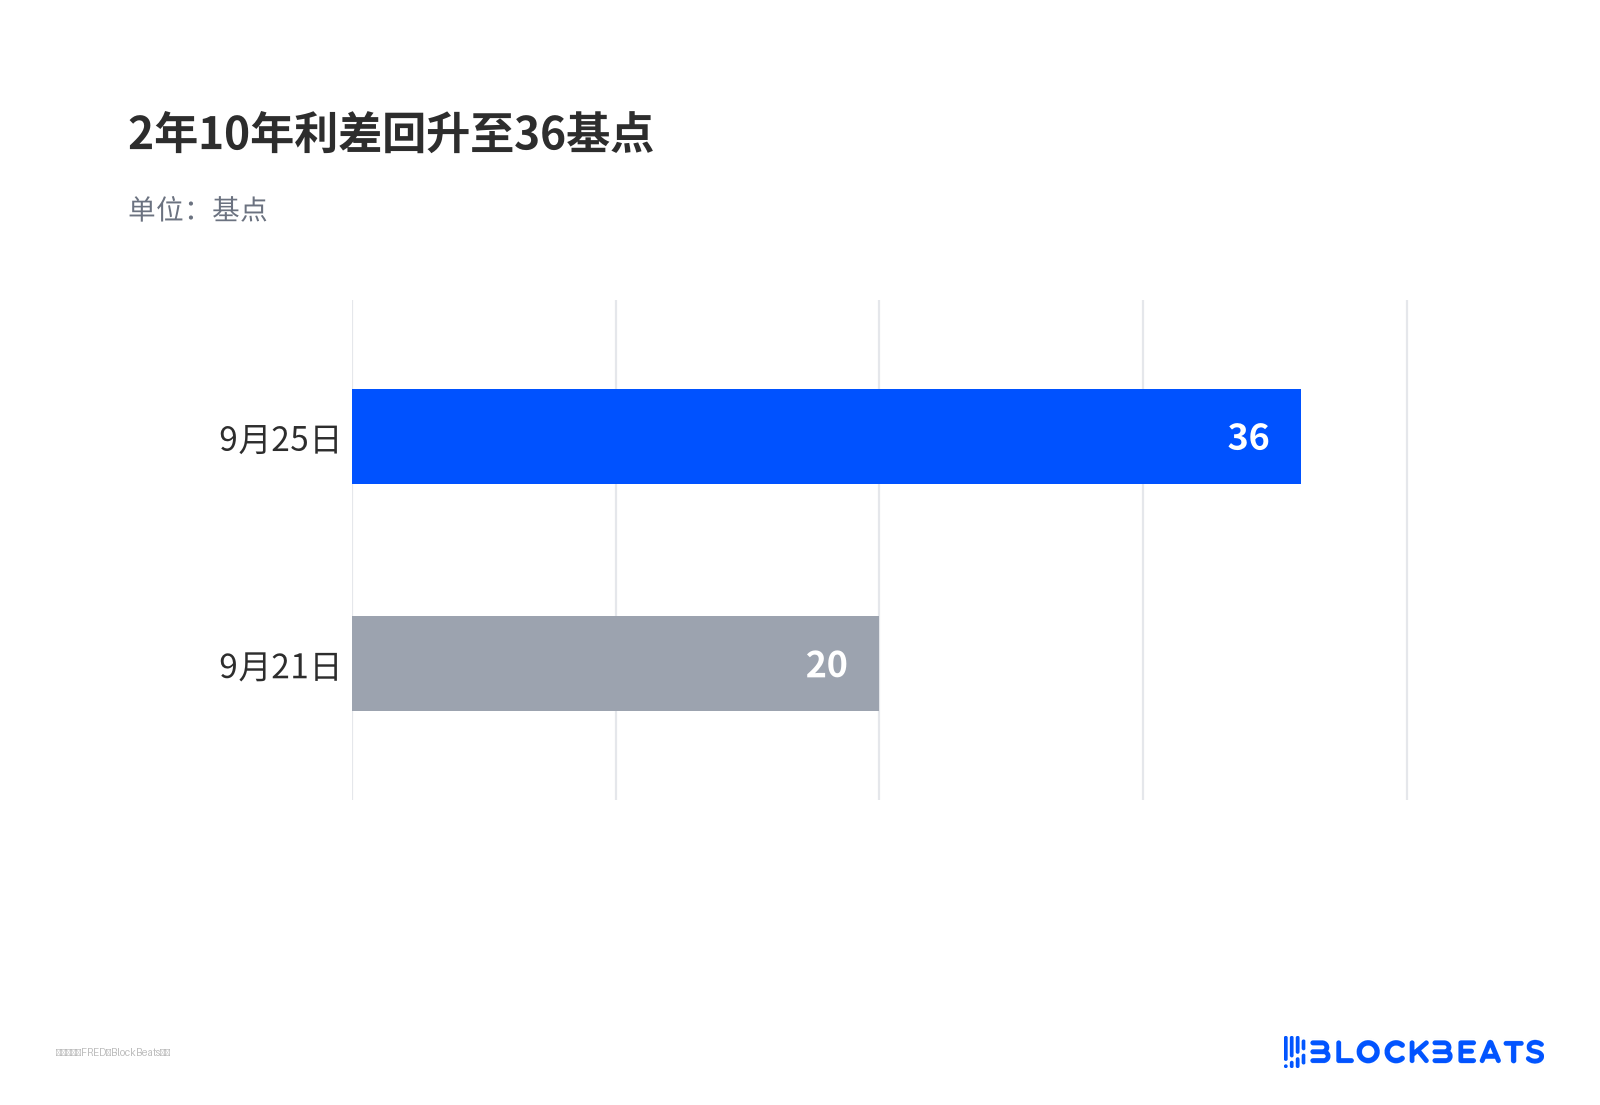
2 年 10 年利差回升至 36 基点
17 个基点更像加息预期拥挤后的温度计,而不是经济失速的硬证据。
决定方向的还是增长数据。如果 10 月数据或下次会议继续推高短端定价,同时四季度增长、就业或通胀出现明确拐头,质疑强经济叙事的声音会迅速占优。
反过来,如果 3m10s 保持陡峭、盈利预期稳住,曲线可能重新走陡,眼下的趋平就只是熊市里的一次再定价。银行净息差与高估值资产对利率路径的敏感度,是未来几个月最直接的观测窗口。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
8月资金迁徙报告已把2026上半年Crypto弱势归因于美联储转鹰与AI股虹吸;6月Hayes亦称AI抽干流动性、BTC难回10万。若四季度增长拐头,倒挂交易会从利率市场传导至加密风险偏好;3m10s若维持陡峭,眼下仍属熊市趋平下的再定价。


 0