

 融资信息
 专题
 链上生态
 词条
 播客
 活动


交易的艺术:他们是如何靠USDE股票套利赚钱的
原文标题:The USDE mNAV Trade
原文作者:Starkiller Capital
编者按:如果一家公司每持有 1 美元的代币资产,股票市值却只有 32 美分,怎么赚这笔折价的钱?
数字资产量化投资机构 Starkiller Capital 的做法是,买入 StablecoinX 股票(纳斯达克代码 USDE),同时做空等金额的 ENA,也就是这家公司持有的代币。这样一来,即使股票和代币都在下跌,只要股票跌得更少,空头赚的钱就有望盖过股票的亏损。
Starkiller 此前已经做过一轮。据其披露,早在今年 8 月,StablecoinX 所持有每 1 美元的 ENA,市值只对应约 18 美分。Starkiller 当时买入了公司股票。随着折价收窄,市场对每 1 美元的 ENA 的估值升到约 60 美分,机构卖出此前累积的股票头寸,锁定利润。后来股价跌得比 ENA 更快,折价重新扩大至每 1 美元资产只对应 32 美分,Starkiller 又以更大的仓位入场。
这次重新建仓,Starkiller 看中的是解锁后多出的一条回购路径。10 月 5 日,StablecoinX 所持 ENA 的锁定限制解除。公司可以出售 ENA,为经 Ethena 基金会批准的股票回购计划筹资。按当时的价格,公司每卖出 1 美元的 ENA,就能买回对应约 3.13 美元代币资产的股票。公司用掉一部分代币,但股数减少得更快,剩下每股对应的 ENA 反而会增加。
这笔交易能否再次赚钱,取决于股票能否跑赢 ENA。回购可能推动折价收窄,但 StablecoinX 没有赎回机制,股东无法按所持资产的价值退出,折价可以持续很久。接下来的第三季度报告(10-Q),值得关注的是公司会不会公布具体的回购计划,以及准备买回多少股份。
以下为原文:
在加密货币市场待过几年的人都记得 GBTC。2022 年的大部分时间里,你都可以通过灰度以大幅折价买入比特币,折价有时超过 40%。那些趁折价买入、一直等到 GBTC 转为 ETF 的人赚到了钱。
眼下,一个规模更小、流动性更差,但潜在利润更高的类似机会正在出现。
StablecoinX(股票代码 USDE)是一家加密资产财库公司(DAT),持有约占 ENA 总量 20% 的代币。上周五收盘时,股价为 6.43 美元,每股对应 125.48 枚 ENA,价值 20.10 美元。相当于每 1 美元的 ENA 只花 32 美分,也就是用 1.55 亿美元买下价值 4.85 亿美元的一批代币。
六周前,Ethena 向这家财库公司授予豁免,解除了所有这些代币的锁定。锁定原本就是这只股票折价交易的主要原因。市场早就知道豁免有望获批。在豁免获批前,USDE 的 mNAV 从 0.15 倍升到 0.61 倍,此后又大跌至 0.32 倍。
Starkiller 从 8 月起就持有这笔交易,当时 mNAV 为 0.18 倍。后来我们对头寸进行再平衡,在 0.60 倍时对累积的 USDE 头寸获利了结。过去六周,随着 mNAV 和整个加密市场一起下跌,我们重新建仓,而且这次的仓位更大。我们公开这份研究,显然也有自己的利益考量。我们非常确信市场当前的定价有多不理性,所以愿意公开说出来,也希望看法相近的同行能从中受益。
下面,我们尽量直白地说明这笔交易的逻辑和风险。
一些背景
StablecoinX 于 6 月通过与特殊目的收购公司 TLGY 合并上市。Ethena 把它打造成 ENA 在公开市场上的投资载体,沿用了比特币和以太坊财库公司的做法。公司还附带一项小规模的基础设施业务,目前对估值无足轻重,6 月最后两周的营收为 6.2 万美元。第二季度末,公司有约 1,900 万美元现金和约 1,800 万美元负债。因此,从实际估值的角度看,这家公司就是一批 ENA,可以按这个思路给它估值。
在继续之前,我们先直说,我们普遍觉得加密资产财库公司很烂,发展到现在,它们基本没有存在的必要。事实上,USDE 也没什么存在的必要。它没有给生态系统带来实际价值,而且从它相对净资产价值的折价也能看出,它通常不是持有贝塔敞口的好工具。
不过,我们会撇开这些看法,用 mNAV 来看它,也就是用公司市值除以其所持 ENA 的市场价值。股价等于 ENA 价格乘以每股对应的 ENA 数量,再乘以 mNAV。把 ENA 的价格敞口对冲掉,剩下的就是这个倍数,而我们交易的正是这个倍数。
折价原先有道理,后来情况变了
上市后的大部分时间里,这只股票大幅折价是有充分理由的。按照代币购买协议,大约一半的 ENA 要在 48 个月内逐步解锁,直到 2029 年才全部解锁。除此之外,每笔出售都需要获得 Ethena 基金会的同意。截至 10 月 4 日,仍有 15.6 亿枚 ENA 处于锁定状态。
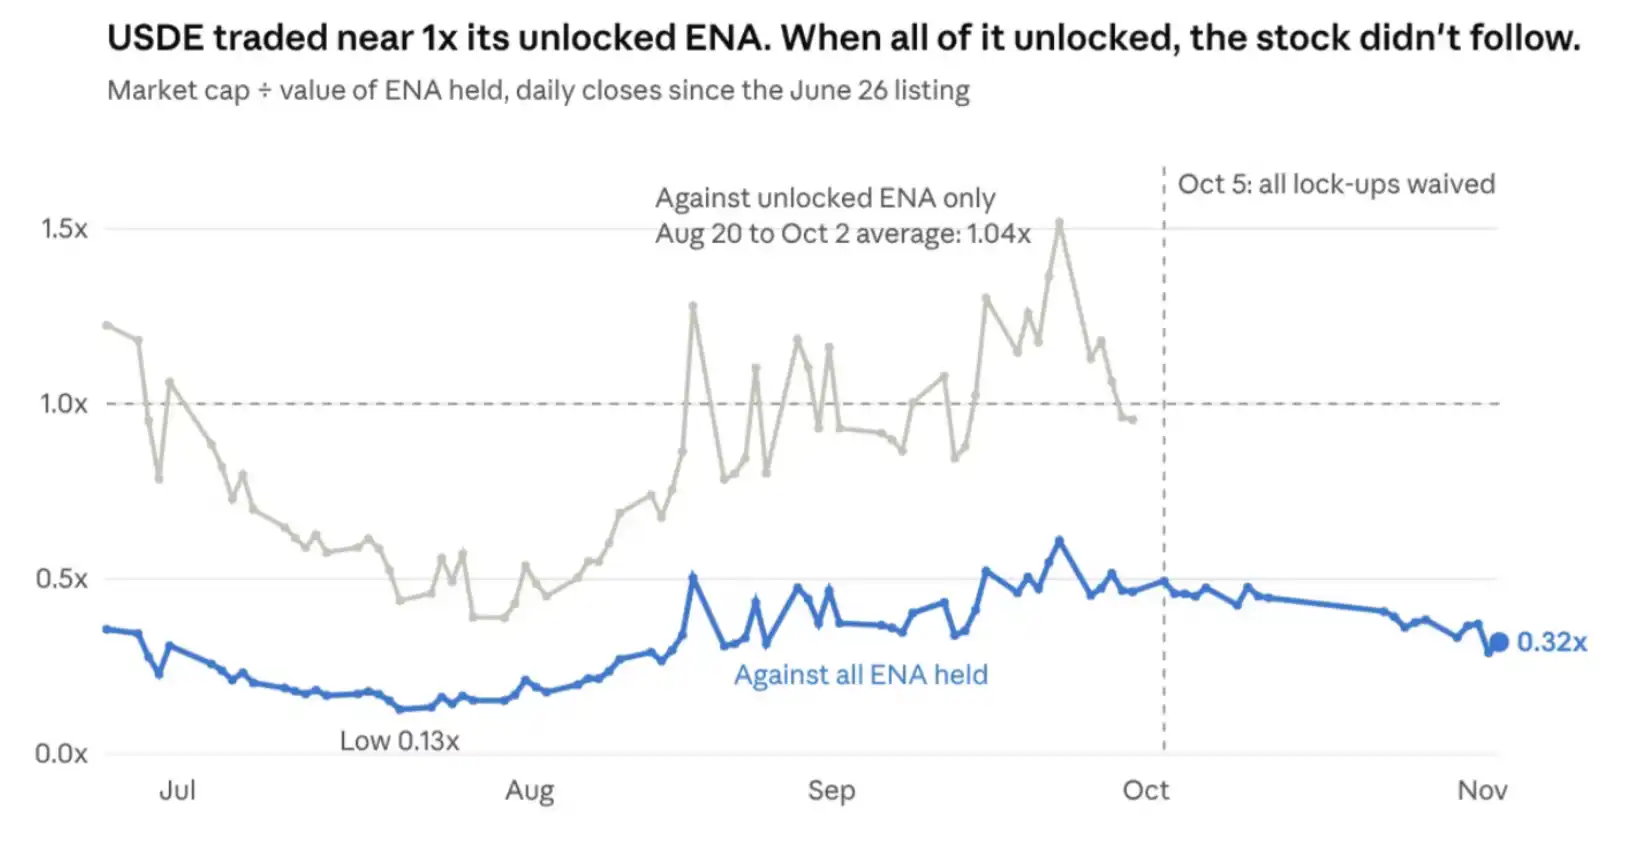
市场当时的定价相当理性。只按已解锁 ENA 的价值来衡量,从 8 月下旬到 10 月初,这只股票一直在 1 倍左右交易。投资者愿意为公司实际能够动用的代币付足价,给其余代币的估值则是零。
随后,Ethena 和基金会于 9 月 14 日签署了一封函件,豁免所有锁定限制,于 10 月 5 日生效。一夜之间,每股对应的已解锁 ENA 价值从 14.82 美元升至 30.28 美元。股价则从 14.15 美元升到 14.96 美元。
如果市场沿用原先的方式,继续按已解锁的 ENA 给 USDE 定价,股价本应大致翻倍。实际情况是,灰线变成了蓝线,估值倍数则从 0.49 倍逐步滑落至 0.32 倍。
折价为什么反而扩大了?
因为到了 10 月,市场跌了。比特币跌了 7%,ENA 跌了 29%。整个市场都在下跌时,没人会坐下来重新计算一家小市值财库公司的净资产价值。投资者在削减加密资产敞口,USDE 正是这类敞口。
股价跌得比代币更重,有几个原因。许多持有人买 USDE,是为了通过证券账户做多 ENA。所以,当他们想退出 ENA 头寸时,就会卖出 USDE。USDE 也是这些投资者所持资产中流动性最差的品种之一。公司市值只有 1.55 亿美元,日成交量约 100 万股,因此一旦投资者削减总敞口,这个头寸的价格就容易跳空。
空头也跟着加码。未平仓空头股数增加了 78%,达到约 280 万股,约占自由流通股的 15%。
这些变化都没有影响公司所持的 ENA。公司仍持有 9 月时的 30.29 亿枚代币,现在每一枚都可以用于为股票回购筹资。股价下跌的原因与支撑其价值的资产无关,而这正是我们愿意买入的那种折价。
估值倍数跟着加密市场贝塔走,也有另一面。市场回暖时,倍数往往也会回升。8 月和 9 月,随着 ENA 上涨,估值倍数从 0.15 倍升至 0.61 倍,因为那些把 USDE 当作 ENA 替代品的投资者又买了回来。10 月,同样的机制反向运行。一旦行情转向,先前为了降低贝塔敞口而抛售股票的人,就会回来买入。
代币解锁后,公司出售代币仍需基金会批准。关键在于,豁免函事先同意了它所称的「筹资性出售」,而函件明确列出的用途之一,就是根据基金会批准的 10b5-1 计划回购股票。
折价如何收窄
以低于净资产价值的价格回购股票,是这类投资载体最能提高每股净资产价值的做法。在 0.32 倍的估值下,增厚效果尤其明显。公司每卖出价值 1 美元的 ENA 用于回购,就能注销对应 3.13 美元 ENA 资产的股票,为继续持有的股东多留下 2.13 美元的净资产价值。按上周五的价格计算,动用三分之一的财库资产,就能回购全部已发行在外的 A 类股。
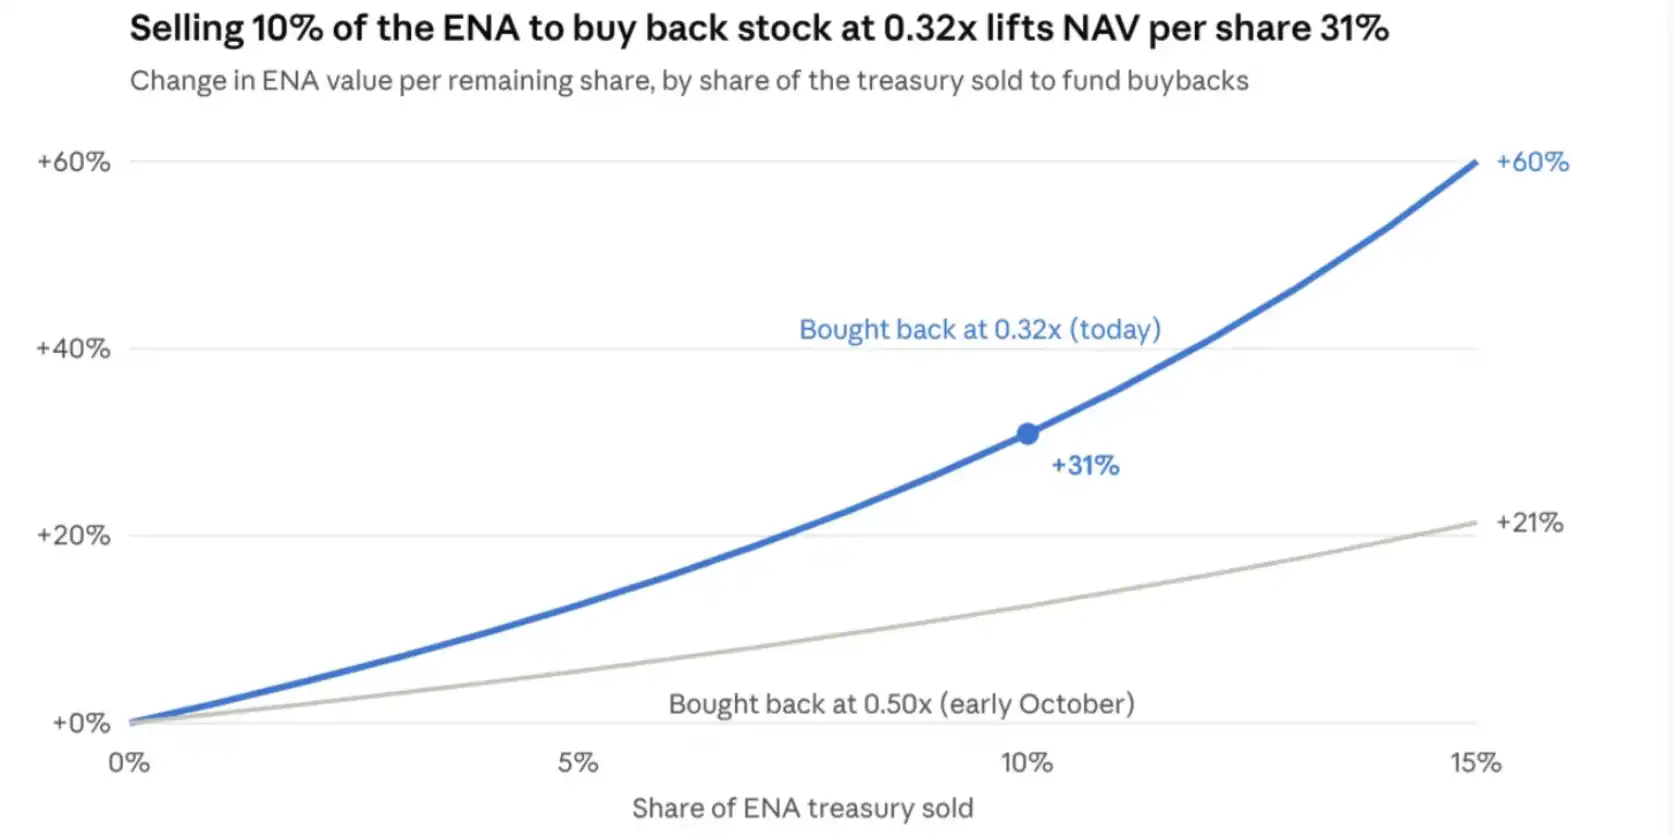
这甚至无须在公开市场上卖出 ENA。函件赋予基金会购买公司拟出售的任何 ENA 的权利。因此,基金会可以在场外接下这些代币,公司用所得现金注销股票,ENA 持有人也就无须承接这部分卖盘。
他们会这么做吗?我认为各方的利益都指向这个方向。首席财务官在第二季度财报公告中表示,缩小公司市值与所持资产价值之间的差距,是公司的工作重点。公司也在 9 月换了首席执行官。Ethena 正在向贝莱德 Aladdin 平台的用户、Janus Henderson 和 Coinbase 推介 USDe。如果代表自家代币敞口的上市股票只按所对应代币价值的三分之一交易,这对相关洽谈没有帮助。基金会原本也没有义务签署一封明确列出股票回购用途的豁免函,但它签了。
下一个观察节点是第三季度 10-Q 报告,最迟应于 11 月 16 日提交。这将是豁免函签署后的第一份季度申报文件。
如何建立头寸
做多 USDE,做空 ENA,两边的美元名义金额相等。很多人会把这一步做错。每买入一股,并不需要做空 125 枚 ENA。在估值倍数不变的情况下,股票和 ENA 的百分比涨跌幅是一比一的,所以对冲时应让两边的美元名义金额相等。
我们通过永续合约做空 ENA,所以预算里要考虑资金费。不过,从我们建立这笔交易以来,Hyperliquid 上 ENA 永续合约的资金费率一直为正,过去六周也一样。USDE 在纳斯达克的日成交量约为 100 万股。
如果交易按预期发展,多头头寸的市值会比空头头寸的名义金额增长得更快,所以你需要再平衡,否则就会形成 ENA 的净多头敞口。当然,在行情向上时,如果你愿意用 mNAV 重估带来的累计收益承担一点贝塔风险,这反而对你有利。我们在 8 月至 10 月期间就这么做了,也赚到了钱,但这需要把握时机。
如果 ENA 价格不变,以下是按多头名义金额计算的大致回报,尚未计入资金费和交易成本。多空两边的总敞口是多头名义金额的两倍。
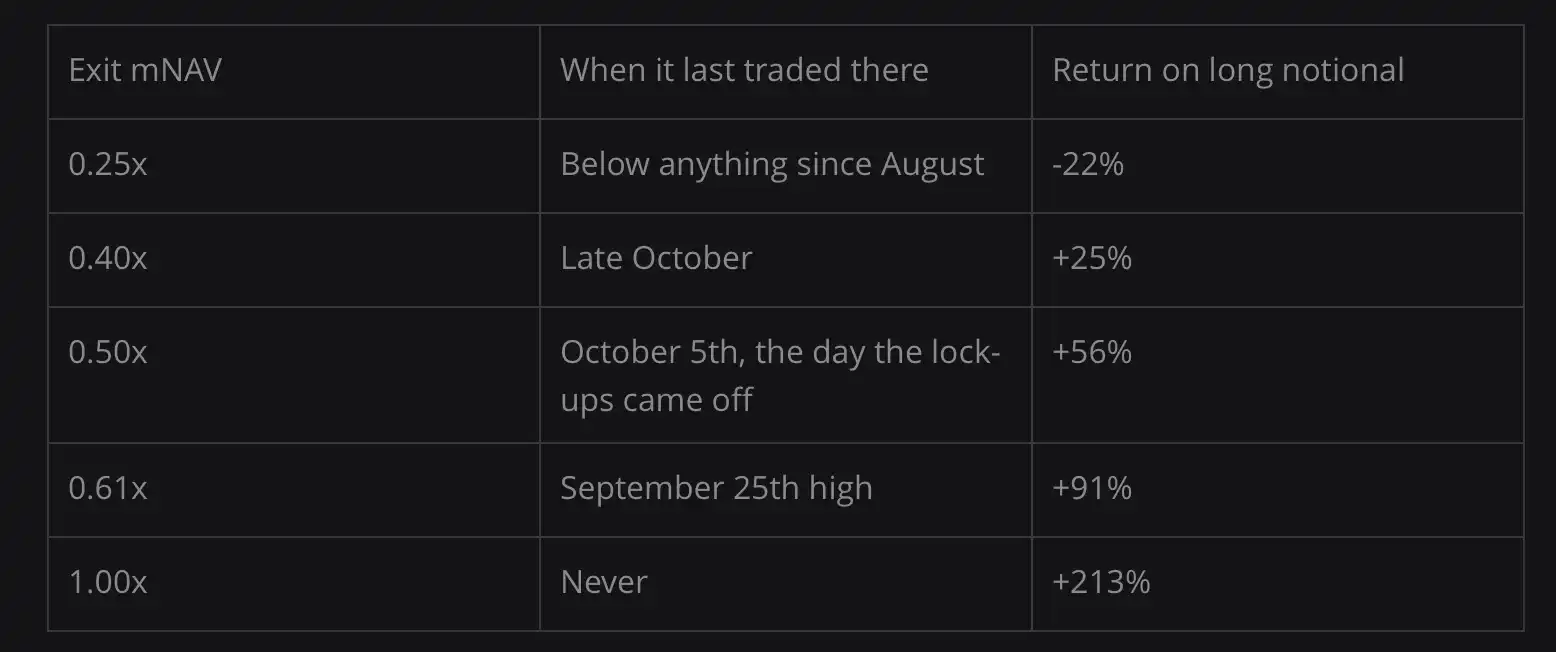
即使估值没有回到 1 倍,这笔交易也可以带来很可观的收益。只要回到解除锁定当天的水平,多头一侧就有 56% 的回报。我们认为,这只股票最终应该以 0.7 倍的 mNAV 交易。其他不少财库公司就是在这个水平交易的,其中一些甚至还有大量代币处于锁定状态。
上文已经列出了几个短期催化因素,但实际上,这是一笔很难判断兑现时点的套利交易。考虑到可比公司的估值,以及持有这笔交易实际上能获得约 5% 的收益率,相当于 ENA 空头所获正资金费率的一半,更合理的做法是持续持有这笔头寸,等催化因素兑现。
哪些地方可能出问题
没有什么机制能迫使折价收窄。公司没有赎回机制,GBTC 在这里同样是个提醒。它的大幅折价持续了两年,直到转为 ETF 才消失。
基金会掌控退出路径。出售代币须经基金会同意,投资委员会的三个席位中有一个由基金会指定,B 类股的表决权也由它控制。如果基金会始终不批准回购,折价就可能一直维持在这个水平。
市场还面临潜在卖盘。一份 S-1 注册文件为现有股东登记了约 1,270 万股可供转售的股票,超过 A 类股总数的一半。这些股东可以在股价反弹时卖出。
折价还可能进一步扩大。股票上市时的 mNAV 为 0.36 倍,7 月最低跌到过 0.13 倍。10 月,公司本身没有出问题,mNAV 还是从 0.49 倍跌到了 0.32 倍。
认股权证会在股价回升时带来稀释。有 1,150 万份已上市的认股权证,行权价为 11.50 美元。另有约 760 万份由发起人持有的认股权证,行权价分别为 11.50 美元和 15 美元。这些权证目前处于价外,但会限制股价回升的空间。
加密市场也可能直接暴跌。到那时,投资者可能干脆认定 USDE 持有的 ENA 一文不值,并且认为这部分资产的价值永远无法兑现,进而把 mNAV 打回低点。
结论
连续三个月,市场都根据公司实际能够出售的 ENA 给这只股票定价。随后,所有 ENA 都变得可出售,公司也有了一条事先获准的回购路径,可以用 32 美分回购对应 1 美元资产价值的股票,市场却给出了更低的估值。我们从 8 月就持有这笔交易,在 0.32 倍的水平上,我们比刚入场时更看好它。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
10月5日解锁后的回购算术更关键:公司每卖1美元ENA,可按0.32倍mNAV回购对应约3.13美元代币资产的股票,剩余每股ENA被增厚;基金会还可场外接下拟售ENA,避免二级卖压。10-Q最迟11月16日披露,首份豁免后季报是否给出具体回购规模,是折价修复的硬信号。
 相关文章








 0