

 融资信息
 专题
 链上生态
 词条
 播客
 活动


思科营收大涨 24%,这笔增量从哪来?

美东时间 11 月 12 日,思科发布新财年第一季度财报,季度营收创下纪录,公司也调高了全年预期。到了电话会的问答环节,有分析师追问,除了大型云厂商买设备,企业园区的网络更新是否也给这次上修出了力。财务长马克·帕特森把新增预期按客户拆成了两笔。
这笔账得从已经入账的收入看起。思科卖交换机、路由器,也卖安全和协作产品,还提供技术服务。几类业务都在增长,合在一起把季度营收推高了 24%。但把本季和上年同期的美元金额放在一起,增量几乎都来自网络业务。
新增收入,谁拿走了大头?
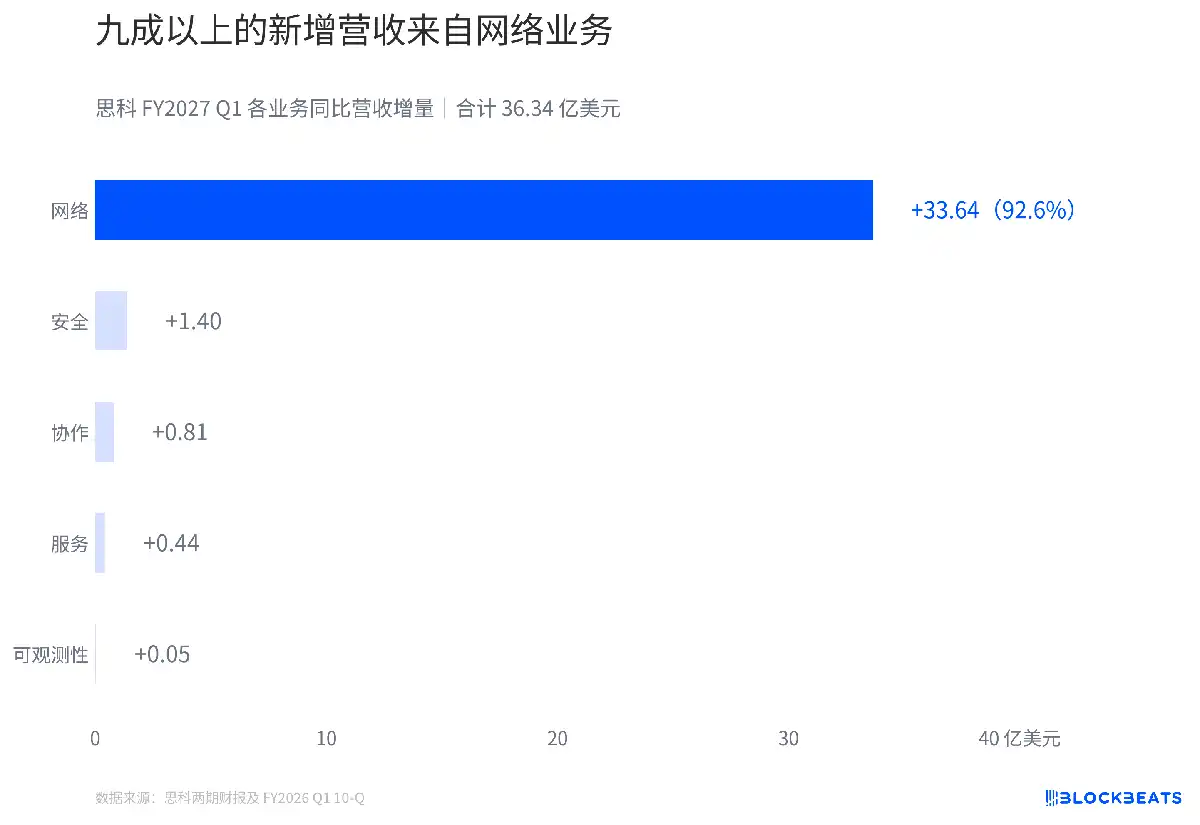
按两期财报的原始金额相减,思科每新增 100 美元收入,约有 93 美元来自网络业务。安全业务是第二大增量来源,协作、服务和可观测性也都有增长。网络这一项拿掉之后,其余几类合起来,只剩下个位数的增量份额。这里算的是新增收入的构成。网络业务在本季全部营收里的占比约为六成。
大型云厂商给 AI 集群加设备,企业也在更新办公室和园区里的网络。两种采购都会给思科的网络产品带来收入。帕特森在电话会上说,AI 基础设施营收实现三位数增长,数据中心交换和园区网络也都录得两位数增长。财报把这些产品归入更宽的网络类别,公开的分类金额只够算出网络业务贡献了多少增量。要把其中多少归到 AI 集群、多少归到园区换代,还需要更细的收入披露。
这个区别也影响怎么理解下一季的基数。网络设备卖得快,会立即放大本季产品营收。按思科的会计政策,硬件一般在控制权转移时确认收入,而订阅服务通常在合同期内逐步确认。园区更新和数据中心扩容可以在当季拉开收入差距,服务收入的变化则可能分布在多个季度。同一季签下的合同,也可能在不同季度体现在收入里。
每百美元少赚了毛利,为什么营业利润率还在升?
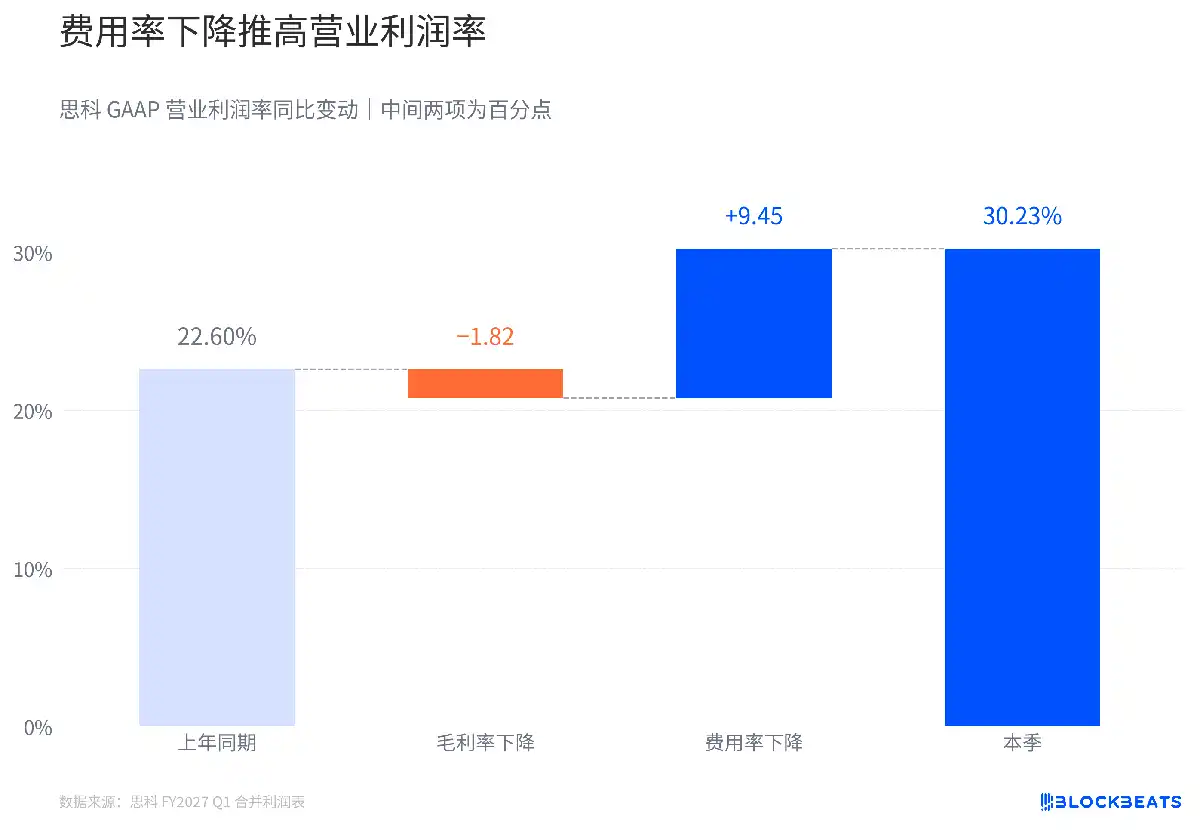
看一眼毛利率,这份财报会给人另一种印象。产品毛利率下滑,服务毛利率有所回升。增长更快的产品收入在总营收中的占比也更高,而产品的毛利率低于服务。合起来看,按美国通用会计准则计算,思科每卖出 100 美元,留下的毛利比一年前少约 1.8 美元。由于卖出去的金额更多,公司本季赚到的毛利总额仍然增加了。
差别出在下一行。扣完销售成本后,思科还要付研发、销售和管理等费用。本季研发费用小幅增加,销售与营销支出下降,重组及其他费用也明显减少。营收放大的同时,这些营业费用加在一起反而少花了约 3%。按同等营收规模比较,费用率下降给营业利润率腾出了 9.45 个百分点,足以抵掉毛利率的下滑。
重组费用减少只解释了部分变化。看剔除重组等项目的调整后口径,营业费用实际上略有上升,但涨幅远小于营收。调整后营业利润率也由 34.4% 升至 37.8%。多卖出的产品即使拉低了平均毛利率,增加的毛利仍能覆盖新增的调整后营业费用。
还可以把费用率的下降拆开看。假设本季营业费用仍停在上年同期的金额,单是收入增加,就会把费用率从约 43% 摊薄到约 34.5%。用本季实际的费用金额再算一遍,费用率还会再往下走。瀑布图中的大部分正向变化来自营收规模扩大,费用绝对额下降带来余下的改善。
全年多出来的 25 亿美元预期,由谁贡献?
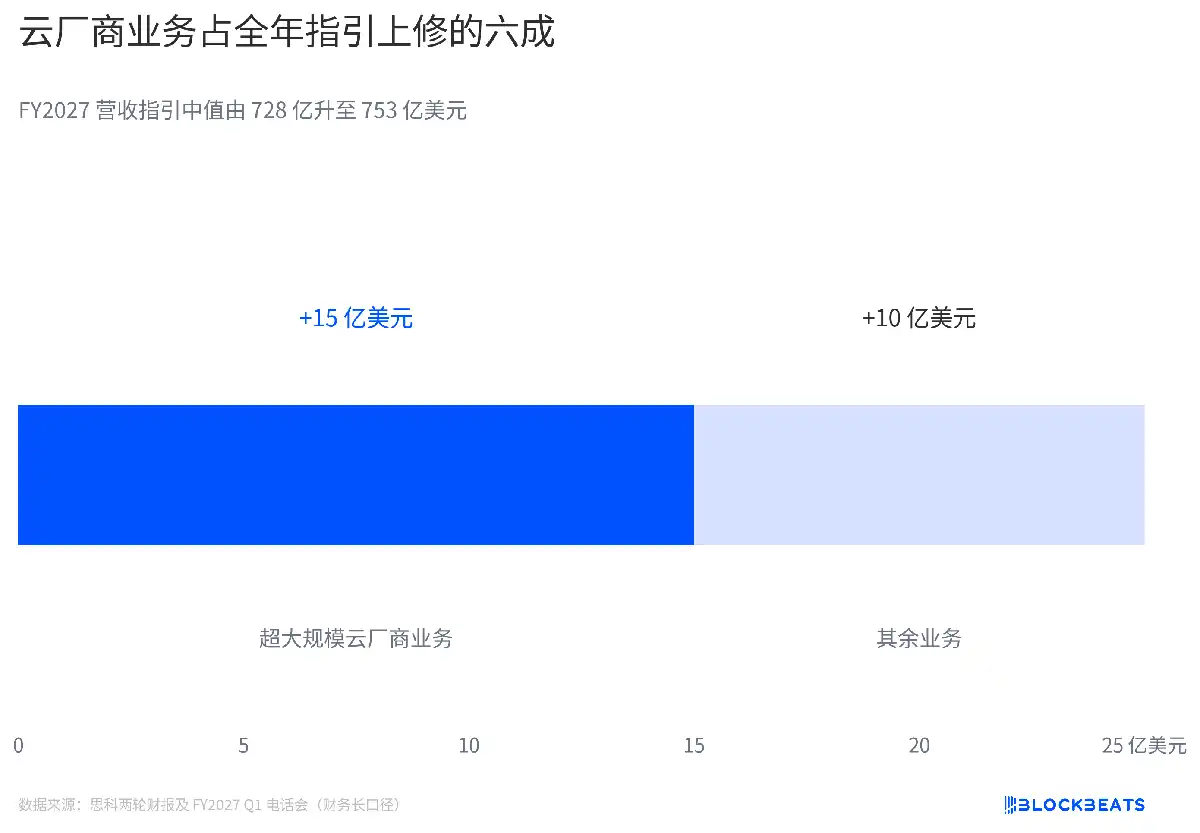
上一轮财报发布时,思科给出的新财年营收指引中值是 728 亿美元。这次公司把中值提到 753 亿美元。这里比较的是同一财年的两次估计,反映的是管理层在又一个季度结束后,对全年能确认多少营收的新判断。
帕特森在问答环节给出了拆分。上修的 25 亿美元里,超大规模云厂商业务占六成,其余客户贡献余下部分。他把后者归于更广泛的需求,园区网络只是其中一项。第一张图按产品和服务拆已经入账的季度收入,这张图按客户拆全年预期。同样一台交换机,按前一种口径归入网络业务,按后一种口径则要看是谁下单。
财报还给出了另一笔账。思科预计,本财年来自超大规模云厂商的 AI 基础设施营收将达到 90 亿美元,上轮预期为 75 亿美元。这项指标同时限定了客户和产品,电话会拆分使用的则是客户口径。两处上修金额相同,第三张图的归因取自帕特森对整体指引的直接说明。
公司给出的区间也变了。新版指引的下限是 748 亿美元,已经高过上一版的上限 734 亿美元。帕特森在电话会上给出的客户拆分,用的是两个区间的中点差。
在思科新加进全年指引的每 10 美元里,有 4 美元来自超大规模云厂商之外的客户。
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
25亿美元上修中,超大规模云厂商只占六成,每10美元新增指引有4美元来自其余客户,园区网络仅是其一;产品占比上升令每100美元收入毛利少约1.8美元,营业利润率仍升,靠费用率降9.45个百分点。增量比AI订单分散,利润更依赖规模摊薄。

 相关文章






 0